| Kopfdaten und Anmeldezeitraum | Trage Firma, Anschrift, Steuernummer und das zuständige Betriebsstättenfinanzamt ein. Dann kreuzt du den Anmeldezeitraum an. Er richtet sich nach der Lohnsteuer des Vorjahres: über 5.000 € monatlich, über 1.080 € vierteljährlich, sonst jährlich. | Der Anmeldezeitraum steht in deinem Anmeldungsschreiben. Prüfe ihn einmal im Jahr, damit du nicht im falschen Takt abgibst. |
|---|
| Einbehaltene Lohnsteuer je Kalenderjahr | Summiere die Lohnsteuer, die du im Zeitraum einbehalten hast. Für jedes Kalenderjahr, aus dem der Arbeitslohn stammt, gibt es ein eigenes Feld. Auch übernommene Lohnsteuer trägst du hier ein. | Rechne die Summe mit deinem Lohnkonto nach. Ein Zahlendreher fällt so auf, bevor das Finanzamt nachfragt. |
|---|
| Kürzungsbetrag für Handelsschiffe | Kindergeld ziehst du hier nicht ab, das zahlt die Familienkasse. Reedereien dürfen aber einen Kürzungsbetrag für Besatzungsmitglieder von Handelsschiffen abziehen (Zeile 21). | Diese Zeile betrifft nur Reedereien. Alle anderen Arbeitgeber lassen sie leer. |
|---|
| BAV-Förderbetrag | Für gering verdienende Beschäftigte kannst du einen Förderbetrag zur betrieblichen Altersversorgung ansetzen. Trage die Zahl der geförderten Mitarbeiter und die Fördersumme ein. Der Monatslohn darf höchstens 2.575 € betragen, der Arbeitgeberbeitrag mindestens 240 € im Jahr. Gefördert werden 30 % von höchstens 960 €, also bis zu 288 €. | Der Förderbetrag mindert die abzuführende Lohnsteuer. Prüfe die Grenzen jedes Jahr neu, ab 2027 steigen sie. |
|---|
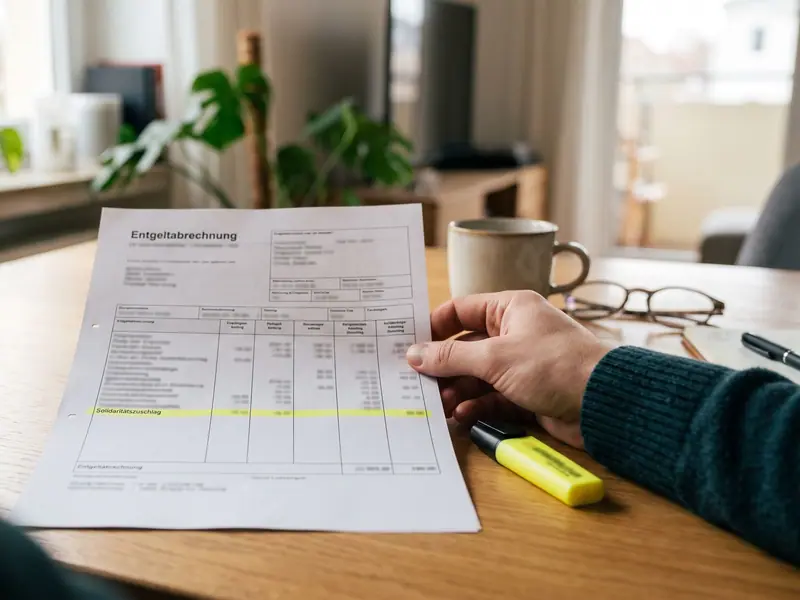
| Solidaritätszuschlag und Kirchensteuer | Der Solidaritätszuschlag beträgt 5,5 % der Lohnsteuer, fällt bei laufendem Lohn wegen der Freigrenzen aber nur bei höheren Gehältern an. Die Kirchensteuer richtet sich nach Bundesland und Konfession deiner Beschäftigten. | Die Kirchensteuersätze unterscheiden sich je Bundesland. Nutze die amtliche Übersicht der länderunterschiedlichen Werte zum Vordruck. |
|---|
| Summe und Zahlung | Bilde die Summe aus Lohnsteuer, Solidaritätszuschlag und Kirchensteuer. Diesen Gesamtbetrag überweist du an das Finanzamt. Anmeldung und Zahlung fallen zeitlich zusammen. | Eine Überweisung braucht einige Tage. Mit einem SEPA-Lastschriftmandat zieht das Finanzamt den Betrag pünktlich ein. |
|---|
| Fristen | Die Anmeldung muss bis zum 10. Tag nach Ende des Anmeldezeitraums beim Betriebsstättenfinanzamt eingehen. Fällt der Tag auf ein Wochenende oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag. | Notiere die Termine in deinem Kalender. Bei Monatszahlung gibst du einmal im Monat ab. |
|---|
| Pauschal besteuerte Arbeitslöhne | Für bestimmte Beschäftigte darfst du die Lohnsteuer pauschalieren. Das gilt etwa für kurzfristige Beschäftigungen, Aushilfskräfte in der Landwirtschaft und Minijobs. Die pauschale Lohnsteuer trägst du als Summe in Zeile 19 ein, Pauschsteuer nach § 37b EStG in Zeile 20. Die 2-%-Pauschsteuer für Minijobs geht dagegen an die Minijob-Zentrale. | Pauschale Sätze sind oft günstig, aber nicht immer. Rechne vorher nach, was für dich besser passt. |
|---|
| Berichtigung und Korrektur | Fehler korrigierst du mit einer berichtigten Anmeldung für denselben Zeitraum. Dazu trägst du bei Kennzahl 10 eine 1 ein und übermittelst die vollständigen, richtigen Werte. | Dokumentiere jede Korrektur im Lohnkonto. So bleibt die Änderung später nachvollziehbar. |
|---|
| Übermittlung über ELSTER | Die Anmeldung übermittelst du elektronisch über Mein ELSTER mit Zertifikat oder über dein Lohnprogramm. Nur in Härtefällen erlaubt das Finanzamt den amtlichen Papiervordruck. | Das Arbeitgeber-Zertifikat beantragst du einmalig in Mein ELSTER. Danach läuft jede Anmeldung mit wenigen Klicks. |
|---|