Steuerbescheid verstehen und prüfen
Aufbau des Einkommensteuerbescheids, Erläuterungen, Vorbehalt der Nachprüfung: So prüfst du deinen Bescheid Schritt für Schritt.
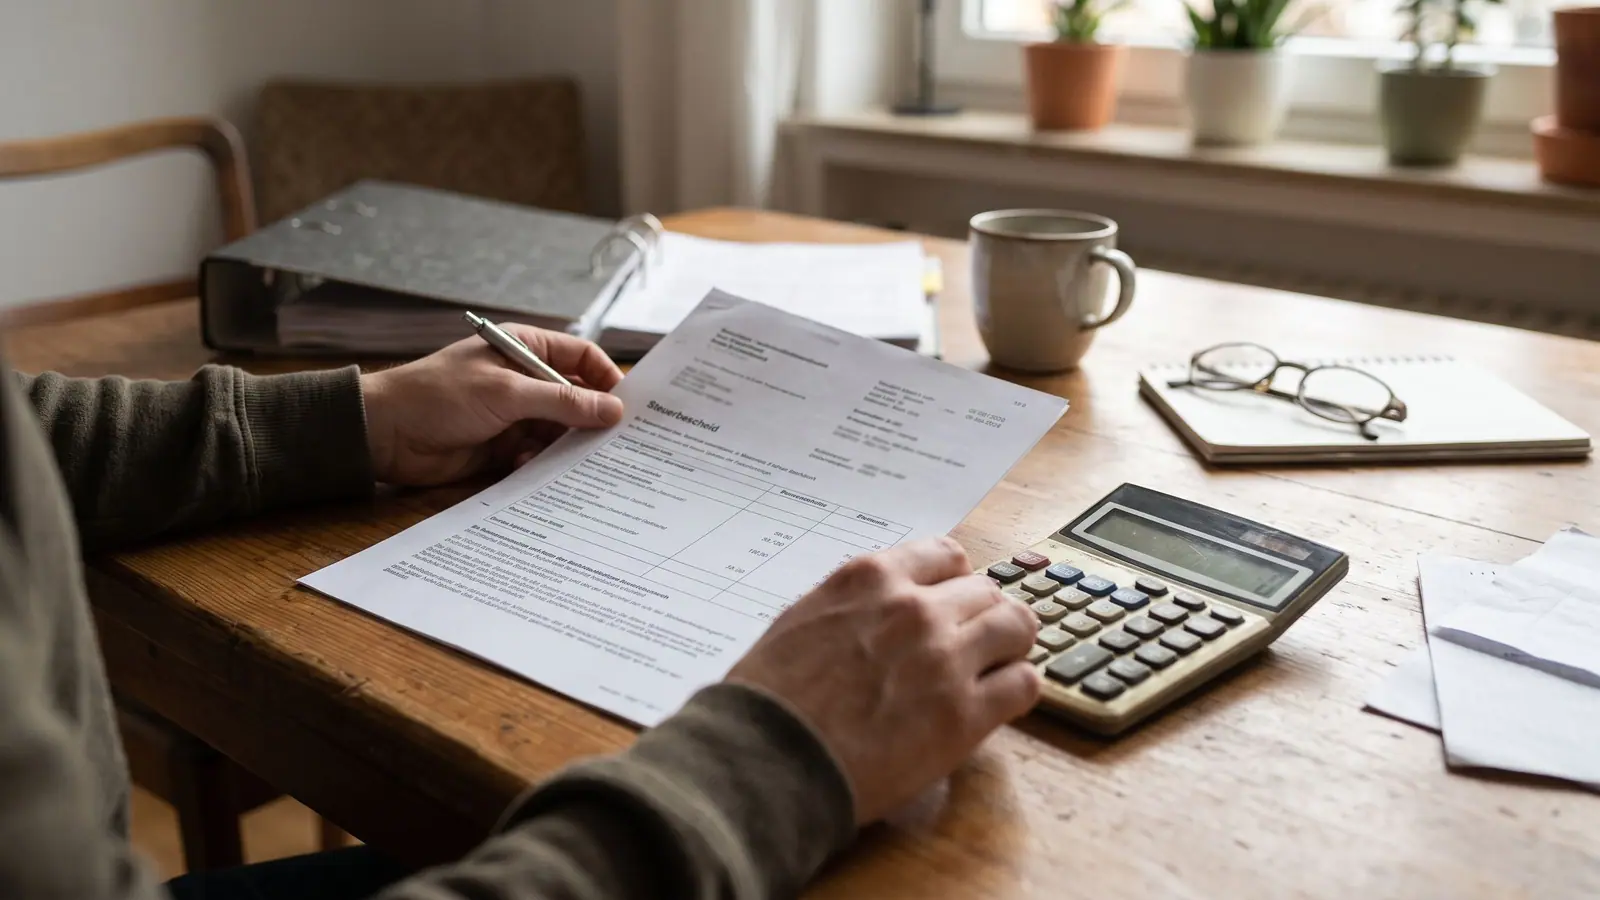
Aufbau des Steuerbescheids
| Teil | Inhalt |
|---|---|
| Kopfzeile | Finanzamt, Name, Adresse, Steuernummer oder Steuer-ID, Bescheiddatum |
| Festsetzung | Einkommensteuer, Solidaritätszuschlag, Kirchensteuer |
| Anrechnung | Lohnsteuer, Vorauszahlungen, Kapitalertragsteuer |
| Abrechnung | Erstattung oder Nachzahlung mit Fälligkeit |
| Berechnung | Einkünfte, Werbungskosten, Sonderausgaben, Freibeträge |
| Erläuterungen | Abweichungen von deiner Erklärung |
| Rechtsbehelfsbelehrung | Frist und Form des Einspruchs |
Die Reihenfolge kann je nach Finanzamt leicht abweichen.
Erläuterungen: Hier stehen die Abweichungen
Werbungskosten sind niedriger als beantragt, etwa weil die Ausgaben unter der Pauschale liegen. Belege oder Nachweise fehlen und wurden nicht nachgereicht. Daten von Rentenversicherung, Krankenkasse oder Bank stimmen nicht mit deinen Angaben überein. Das Finanzamt bewertet einen Sachverhalt rechtlich anders als du. Du hast in der Erklärung eine Ausgabe oder einen Freibetrag vergessen.
In fünf Schritten prüfen
Kopfzeile kontrollieren: Name, Adresse, Steuer-ID und Bankverbindung. Erläuterungen vollständig lesen, dort stehen alle Abweichungen. Werbungskosten mit deiner Erklärung vergleichen, etwa Fahrten zur Arbeit oder Homeoffice-Tage. Sonderausgaben, Vorsorgeaufwendungen und außergewöhnliche Belastungen prüfen. Steuerermäßigungen und Freibeträge kontrollieren, zum Beispiel Handwerkerleistungen oder den Behinderten-Pauschbetrag. Zum Schluss die Abrechnung prüfen: Wurden Lohnsteuer und Vorauszahlungen richtig angerechnet? Vermerke beachten: vorläufig, Vorbehalt der Nachprüfung.
Vorbehalt, Vorläufigkeit und Bestandskraft
Fehler gefunden: Was du tun kannst
Berichtigungsantrag: für einfache Fehler und vergessene Angaben, möglich innerhalb der Einspruchsfrist. Einspruch: bei strittigen Punkten, schriftlich oder über ELSTER. Aussetzung der Vollziehung: Du beantragst, die strittige Nachzahlung bis zur Entscheidung nicht zahlen zu müssen. Klage: Bleibt der Einspruch erfolglos, kannst du vor dem Finanzgericht klagen.
Frist und Ablauf des Einspruchs
Frist immer ab Bekanntgabe rechnen, nicht ab dem Bescheiddatum.
Bescheid digital abrufen und abgleichen
Häufige Fragen
Wer stellt einen Steuerbescheid aus?
Was ist der Unterschied zwischen Einkommensteuererklärung und Einkommensteuerbescheid?
Wie kann ich einen Einspruch gegen meinen Steuerbescheid einreichen?
Kann man beim Finanzamt nach dem Bearbeitungsstand fragen?
Wann wird ein Steuerbescheid bestandskräftig?
Ist der elektronische Bescheid verbindlich?
Bald kannst du das direkt bei uns erledigen
Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.
Quellen und Rechtsgrundlagen
- § 122 AO – Bekanntgabe des Verwaltungsakts
- § 164 AO – Vorbehalt der Nachprüfung
- § 165 AO – Vorläufige Steuerfestsetzung
- § 172 AO – Rücknahme und Widerruf, schlichte Änderung
- § 347 AO – Rechtsbehelfsarten
- § 355 AO – Einspruchsfrist
Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.
Änderungshistorie
Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert
Über die Redaktion
Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.
So prüfen wir InhalteWar dieser Artikel hilfreich?
Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.