Zum Inhalt springen
Selbstständigkeit

Bauabzugsteuer: 15 % Steuerabzug bei Bauleistungen

Wann Auftraggeber von Bauleistungen 15 % der Rechnung einbehalten und an das Finanzamt abführen müssen, welche Bagatellgrenzen gelten und wie die Anmeldung läuft.
Geprüft am Lesezeit 6 Min. · 5 Quellen
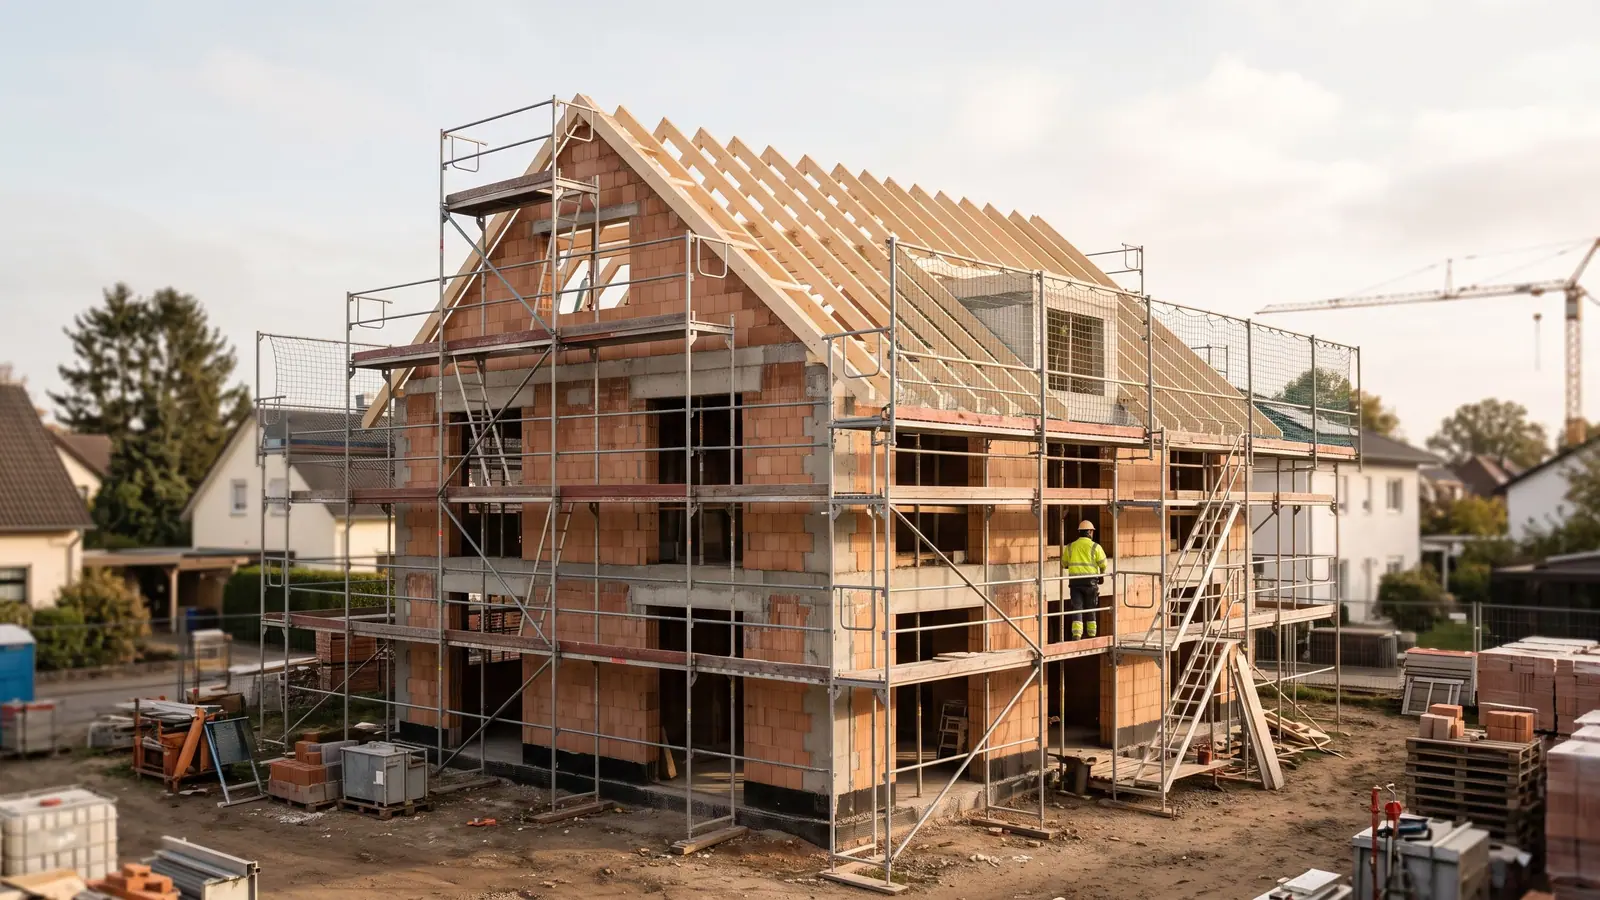
Rohbau eines Einfamilienhauses mit Gerüst, im Hintergrund ein Handwerker mit Schutzhelm

Was ist die Bauabzugsteuer?

Die Bauabzugsteuer ist ein Steuerabzug an der Quelle. Wer eine Bauleistung in Auftrag gibt, behält einen Teil der Rechnung ein und überweist ihn an das Finanzamt des Bauunternehmens.

Der Abzug beträgt 15 % der Gegenleistung. Gegenleistung ist das Entgelt für die Bauleistung zuzüglich Umsatzsteuer. Ein Solidaritätszuschlag kommt nicht dazu.

Geregelt ist der Steuerabzug bei Bauleistungen in den §§ 48 bis 48d EStG. Er soll Steueransprüche im Baugewerbe sichern und illegale Beschäftigung eindämmen.

Für das Bauunternehmen wirkt der einbehaltene Betrag wie eine Vorauszahlung auf seine eigene Steuerschuld.

Wer muss den Abzug vornehmen?

Abzugspflichtig bist du als Unternehmer im Sinne des § 2 UStG oder als juristische Person des öffentlichen Rechts, wenn du im Inland eine Bauleistung für dein Unternehmen beauftragst.

Das gilt auch für Kleinunternehmer und für Unternehmer, die nur steuerfreie Umsätze erzielen. Auf Gewinn oder Verlust kommt es dabei nicht an.

Bauleistungen sind Arbeiten, die ein Bauwerk herstellen, instand setzen, instand halten, ändern oder beseitigen. Rein planerische Leistungen, bloße Reinigung und reine Wartungsarbeiten ohne Eingriff in die Substanz des Bauwerks fallen nicht darunter.

  • Nicht betroffen: Privatpersonen, die ihr Eigenheim bauen oder renovieren.
  • Nicht betroffen: Vermieter von höchstens zwei Wohnungen.
  • Betroffen: Vermieter mit mehr als zwei Wohnungen.
  • Betroffen: Generalunternehmer gegenüber ihren Subunternehmern.
  • Betroffen: Wohnungseigentümergemeinschaften für das Gemeinschaftseigentum.

Freistellungsbescheinigung und EIBE-Portal

Als Bauunternehmen kannst du beim Finanzamt eine Freistellungsbescheinigung nach § 48b EStG beantragen. Der Antrag ist formlos möglich, etwa über ELSTER, per Brief oder E-Mail.

Das Finanzamt erteilt sie, wenn der Steueranspruch nicht gefährdet erscheint. Sie gilt längstens drei Jahre und muss danach neu beantragt werden.

Als Auftraggeber solltest du die Bescheinigung vor der Zahlung prüfen. Die Gültigkeit bestätigt dir das Bundeszentralamt für Steuern nach einmaliger Registrierung kostenlos im EIBE-Portal.

Für die Abfrage brauchst du das Bundesland, die Steuernummer und die Sicherheitsnummer des Leistenden. Bewahre die Bescheinigung auf, bei Buchführungspflicht sechs Jahre. Eine Kopie genügt für den Abzug.

Bagatellgrenzen und die Zwei-Wohnungen-Regelung

Kein Abzug nötig ist, wenn die Gegenleistung im laufenden Kalenderjahr voraussichtlich die Bagatellgrenze nicht übersteigt. Maßgeblich ist der Betrag inklusive Umsatzsteuer.

Alle Bauleistungen, die ein einzelnes Bauunternehmen im Kalenderjahr für denselben Auftraggeber erbringt, werden zusammengerechnet. Wird die Grenze später doch überschritten, holst du den Abzug von der noch offenen Zahlung nach.

Vermietest du höchstens zwei Wohnungen, ist der Steuerabzug für Bauleistungen an diesen Wohnungen ausgeschlossen. Das gilt unabhängig von der Höhe der Rechnung.

Freigrenzen je Kalenderjahr
SituationFreigrenze
Auftraggeber mit ausschließlich steuerfreien Vermietungsumsätzen15.000 €
Alle übrigen Auftraggeber5.000 €
Vermietung von höchstens zwei Wohnungenkein Abzug

Die Zusammenrechnung aller Bauleistungen eines Bauunternehmens für denselben Auftraggeber gilt in beiden Fällen. Wird die Grenze überschritten, greift der Abzug.

Anmelden und abführen

Die Anmeldung über den Steuerabzug läuft elektronisch über ELSTER. Die Frist endet am zehnten Tag nach Ablauf des Monats, in dem du die Zahlung geleistet hast. Jede Zahlung zählt, auch Anzahlungen und Abschlagszahlungen.

Abgeführt wird an das Finanzamt, das für die Besteuerung des Bauunternehmens zuständig ist. Nutze dafür die Anmeldung über den Steuerabzug bei Bauleistungen.

Über den Abzug musst du mit dem Bauunternehmen abrechnen. Auf der Abrechnung stehen Name und Anschrift des Leistenden, Rechnungsbetrag, Rechnungsdatum, Zahltag, Höhe des Abzugs und das Finanzamt, bei dem du angemeldet hast.

BeispielBeispiel: Dachsanierung am Mehrfamilienhaus
Rechnung des Dachdeckers (16.000 € + 3.040 € USt)19.040 €
Bauabzugsteuer: 15 %2.856 €
Auszahlung an den Dachdecker16.184 €
Summe aus Zahlung und Abzug19.040 €

Der Dachdecker legt keine Freistellungsbescheinigung vor, deshalb wird der Abzug einbehalten und abgeführt.

Anrechnung, Kosten und Haftung

Für das Bauunternehmen ist der einbehaltene Betrag nicht verloren. Er wird nach § 48c EStG angerechnet, zuerst auf die Lohnsteuer, danach auf Vorauszahlungen und dann auf die Einkommen- oder Körperschaftsteuer des Jahres, in dem die Bauleistung erbracht wurde. Bleibt nach der Veranlagung ein Rest übrig, erstattet das Finanzamt ihn.

Für dich bleibt der Rechnungsbetrag in voller Höhe Aufwand, etwa als Betriebsausgabe. Das gilt auch für den Teil, den du einbehältst und an das Finanzamt überweist. Hast du den Abzug angemeldet und abgeführt, kann das Finanzamt den Betriebsausgabenabzug nicht nach § 160 AO versagen.

Hast du den Abzug unterlassen, haftest du für den Betrag. Die Haftung ist ausgeschlossen, wenn dir eine gültige Freistellungsbescheinigung vorlag, auf deren Rechtmäßigkeit du vertrauen durftest.

Der Abzug ist keine eigene Steuer für dich. Er betrifft allein die Steuerschuld des Bauunternehmens.

Häufige Fragen

Wie funktioniert das mit der Bauabzugssteuer?

Du behältst 15 % der Rechnung ein, wenn du als Unternehmer eine Bauleistung in Auftrag gibst. Den Betrag meldest du beim Finanzamt des Bauunternehmens an und führst ihn dort ab. Das Bauunternehmen erhält nur den um den Abzug verringerten Rechnungsbetrag.

Wie hoch ist die Bauabzugssteuer?

Der Abzug beträgt 15 % der Gegenleistung. Grundlage ist das Entgelt zuzüglich Umsatzsteuer, also die Bruttorechnung. Ohne Abzug bleibt es bei einer gültigen Freistellungsbescheinigung oder wenn die Gegenleistung die Bagatellgrenzen nicht übersteigt.

Wann muss ich die Bauabzugsteuer abführen?

Die Anmeldung ist bis zum zehnten Tag nach Ablauf des Monats fällig, in dem du gezahlt hast. Sie läuft elektronisch über ELSTER. Zuständig ist das Finanzamt, das den Leistenden besteuert.

Wie bekomme ich die Bauabzugsteuer zurück?

Das Bauunternehmen bekommt den Betrag über die Anrechnung zurück. Nach § 48c EStG rechnet das Finanzamt ihn zuerst auf Lohnsteuer und Vorauszahlungen und dann auf die Jahressteuer an. Bleibt nach der Veranlagung ein Rest übrig, wird er erstattet. Der Abrechnungsbeleg des Auftraggebers erleichtert dem Finanzamt die Anrechnung.

Muss ich als Vermieter Bauabzugsteuer einbehalten?

Nur wenn du mehr als zwei Wohnungen vermietest. Bei höchstens zwei Wohnungen ist der Abzug ausgeschlossen, egal wie hoch die Rechnung ist. Wer sein selbst genutztes Eigenheim saniert, ist ohnehin nicht betroffen.

Welches Formular nutze ich für die Anmeldung?

Für die Anmeldung gibt es das Formular Anmeldung über den Steuerabzug bei Bauleistungen. Die Abgabe erfolgt elektronisch, üblicherweise über ELSTER. Eine Registrierung dafür erklärt die Anleitung zur ELSTER-Registrierung.

Quellen und Rechtsgrundlagen

  1. § 48 EStG – Steuerabzug bei Bauleistungen
  2. § 48a EStG – Abführung des Steuerabzugs und Haftung
  3. § 48b EStG – Freistellungsbescheinigung
  4. § 48c EStG – Anrechnung des Steuerabzugs
  5. Bundeszentralamt für Steuern – Steuerabzug bei Bauleistungen und EIBE-Portal

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 17. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.

Weiterlesen