Zum Inhalt springen
Werbungskosten

Umzugskosten absetzen: beruflich oder privat

Umzugskosten absetzen: beruflich als Werbungskosten, privat über haushaltsnahe Dienstleistungen. Pauschale, Belege und was nicht zählt.
Geprüft am Lesezeit 6 Min. · 8 Quellen
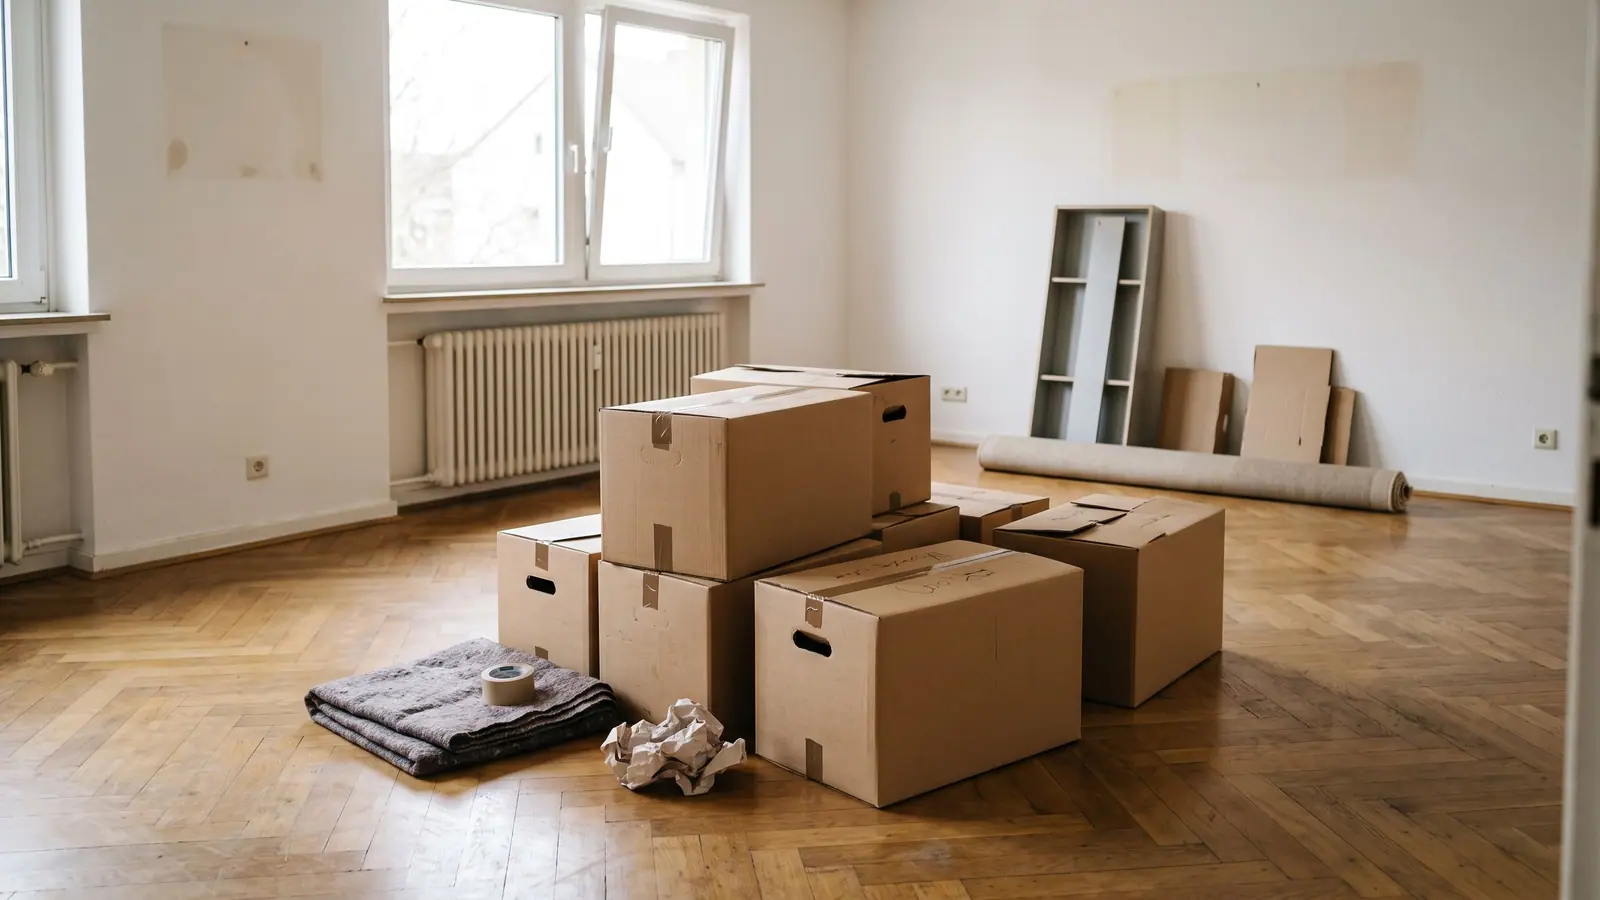
Umzugskartons stehen in einer halb leeren Wohnung mit freiem Boden und Blick in einen weiteren Raum.

Der Anlass entscheidet über den Abzug

Ob du deinen Umzug steuerlich geltend machst, hängt zuerst vom Grund des Wohnungswechsels ab. Ziehst du für den Job um, gehören die Kosten zu den Werbungskosten. Bei einem privaten Umzug bleibt nur ein kleiner Teil übrig.

Auch gesundheitliche Gründe können eine Rolle spielen. Dann kommen die Kosten unter Umständen als außergewöhnliche Belastungen in Betracht.

Klar ist: Über den Arbeitnehmer-Pauschbetrag von 1.230 € hinaus wirken Umzugskosten nur, wenn du sie zusätzlich einzeln angibst.

  • Beruflicher Umzug: Werbungskosten in der Anlage N
  • Privater Umzug: 20 % der Lohnkosten als Steuerermäßigung, höchstens 4.000 € im Jahr
  • Umzug aus gesundheitlichen Gründen: außergewöhnliche Belastungen

Wann ein Umzug beruflich veranlasst ist

Beruflich veranlasst ist ein Umzug, wenn dein Job der auslösende Grund ist. Private Gründe dürfen nur eine ganz untergeordnete Rolle spielen. Im Zweifel musst du den beruflichen Anlass nachweisen.

Beim verkürzten Arbeitsweg zählt die Zeit, nicht die Entfernung. Rechne die Fahrzeit für Hin- und Rückfahrt zusammen. Eine Verkürzung um täglich mindestens eine Stunde wird in der Regel anerkannt.

Nicht jedes Motiv genügt. Wer nur umzieht, um in der neuen Wohnung ein größeres Arbeitszimmer für das Homeoffice zu haben, bekommt die Kosten nicht als Werbungskosten anerkannt.

  • Du trittst eine neue Stelle an oder wechselst den Arbeitgeber
  • Dein Arbeitgeber versetzt dich oder verlegt seinen Standort
  • Dein Arbeitsweg verkürzt sich um täglich mindestens eine Stunde
  • Du beziehst oder räumst eine Dienstwohnung
  • Du ziehst um, um eine doppelte Haushaltsführung zu beenden
  • Du kehrst aus dem Ausland zurück und nimmst hier eine Stelle an

Diese Kosten setzt du als Werbungskosten an

Bei einem beruflichen Umzug gibst du die tatsächlichen Ausgaben an, soweit dein Arbeitgeber sie nicht steuerfrei erstattet hat. Rechnungen und Zahlungsbelege solltest du aufbewahren.

Manche Posten laufen über eine Pauschale. Dazu zählen Ummeldegebühren, Anschlusskosten für Telefon und Internet, Trinkgelder für Helfer sowie der An- und Abbau von Küche und Lampen.

Für doppelte Mietzahlungen gilt eine Obergrenze von sechs Monaten. Danach erkennt das Finanzamt nur noch die neue Miete an.

  • Transport des Umzugsguts, auch Ein- und Auspacken
  • Mietwagen, Kartons und Verpackungsmaterial
  • Fahrtkosten für die Umzugsreise und für Besichtigungsfahrten
  • Doppelte Miete für die alte Wohnung in der Übergangszeit
  • Maklerkosten für eine Mietwohnung, nicht für den Kauf
  • Nachhilfeunterricht für Kinder wegen des Schulwechsels, bis 1.286 € je Kind
  • Pauschale für sonstige Umzugsauslagen ohne Einzelnachweis
BeispielBeispiel: Umzug zur neuen Stelle, selbst bezahlt
Transport durch ein Umzugsunternehmen1.850 €
Fahrten zu zwei Wohnungsbesichtigungen180 €
Doppelte Miete für zwei Monate1.100 €
Pauschale für sonstige Umzugsauslagen964 €
Werbungskosten insgesamt4.094 €

Der Arbeitgeber hat nichts erstattet. Die Pauschale musst du nicht belegen, die übrigen Beträge schon.

Pauschale für sonstige Umzugsauslagen

Für die kleinen Posten rund um den Umzug gibt es einen festen Betrag. Er gilt, wenn du vor dem Umzug eine eigene Wohnung hattest und nach dem Umzug wieder eine eingerichtet hast.

Die Höhe richtet sich danach, wann du umgezogen bist und wie viele Personen mitgezogen sind. Die Pauschale bekommst du ohne Einzelnachweis.

Pauschale für sonstige Umzugsauslagen je Umzug
Umzug abMit eigener WohnungOhne eigene WohnungJe weitere Person
1. April 2021870 €174 €580 €
1. April 2022886 €177 €590 €
1. März 2024964 €193 €643 €

Bist du innerhalb der letzten fünf Jahre erneut beruflich umgezogen, können sich die Beträge um 50 % erhöhen.

Waren deine tatsächlichen Auslagen höher als die Pauschale, kannst du sie stattdessen einzeln ansetzen. Dafür brauchst du dann Rechnungen und Zahlungsnachweise.

Privater Umzug: 20 % über haushaltsnahe Dienstleistungen

Ziehst du aus privaten Gründen um, sind die Kosten keine Werbungskosten. Für die Lohnkosten des Umzugsunternehmens bekommst du aber 20 % direkt von deiner Steuerschuld, höchstens 4.000 € im Jahr.

Voraussetzung sind eine ordentliche Rechnung und die Zahlung per Überweisung. Barzahlungen erkennt das Finanzamt nicht an. Material-, Anfahrts- und Fahrzeugkosten sind nicht begünstigt.

Wie du die Beträge einträgst, steht unter Handwerker und haushaltsnahe Kosten absetzen. Die passende Anlage erklärt Handwerker, Dienstleistungen, Minijobs.

Was das Finanzamt nicht anerkennt

Renovierung und Ausstattung der neuen Wohnung sind privat veranlasst. Neue Böden, eine neue Küche oder neue Möbel lassen sich also nicht abziehen.

Dasselbe gilt für Maklerkosten beim Kauf einer Wohnung oder eines Hauses. Sie zählen zu den Anschaffungskosten und wirken allenfalls über die Abschreibung.

Auch Kosten rund um den Verkauf eines selbst genutzten Hauses bleiben außen vor. Dazu gehören Maklerkosten und eine Vorfälligkeitsentschädigung.

Erstattet dir dein Arbeitgeber den Umzug, ist die Zahlung bis zur Höhe des Werbungskostenabzugs steuerfrei. Diese Erstattung mindert deine Werbungskosten. Den steuerfreien Teil darfst du nicht zusätzlich ansetzen.

Wo du die Kosten einträgst

Umzugskosten trägst du in der Anlage N unter weitere Werbungskosten ein. Dort kannst du bei Bedarf zusätzliche Zeilen ergänzen.

Geht es um eine doppelte Haushaltsführung, gibt es in der Anlage N ein eigenes Feld für die Umzugskosten.

Sammle vorher Rechnungen, Mietverträge und Kontoauszüge. Eine Übersicht findest du in der Checkliste für Arbeitnehmer, die Eintragung erklärt die Anlage N in ELSTER.

Häufige Fragen

Kann ein privater Umzug steuerlich abgesetzt werden?

Ja, aber nur eingeschränkt. Die Lohnkosten des Umzugsunternehmens gelten als haushaltsnahe Dienstleistung. Davon bekommst du 20 % direkt von der Steuer, höchstens 4.000 € im Jahr. Transport-, Material- und Fahrtkosten sind nicht begünstigt.

Wann werden Umzugskosten steuerlich anerkannt?

Anerkannt werden sie, wenn der Job der auslösende Grund ist. Typische Fälle sind ein Stellenwechsel, eine Versetzung, eine Dienstwohnung, das Ende einer doppelten Haushaltsführung oder eine Fahrzeitverkürzung von mindestens einer Stunde täglich. Private Gründe dürfen nur eine untergeordnete Rolle spielen.

Wo werden private Umzugskosten in der Steuererklärung eingetragen?

Sie gehören nicht in die Anlage N, sondern in die Anlage für haushaltsnahe Aufwendungen. Dort trägst du die Lohnkosten und den gezahlten Betrag ein. Die Rechnung und der Überweisungsbeleg bleiben bei deinen Unterlagen.

Wie hoch ist die Umzugskostenpauschale im Jahr 2026?

Maßgeblich ist der Zeitpunkt des Umzugs. Für Umzüge ab dem 1. März 2024 gelten 964 € für die umziehende Person mit eigener Wohnung. Für jede weitere Person kommen 643 € hinzu, ohne eigene Wohnung sind es 193 €.

Gilt ein Umzug zum Partner als beruflich veranlasst?

Nur wenn ein beruflicher Grund überwiegt. Das kann zum Beispiel bei einer deutlichen Fahrzeitverkürzung der Fall sein. Ziehst du allein wegen der Beziehung um, sind die Kosten keine Werbungskosten.

Muss ich Umzugskosten belegen?

Die Pauschale für sonstige Umzugsauslagen bekommst du ohne Einzelnachweis. Für Transport, doppelte Miete, Maklerkosten und Nachhilfe brauchst du Rechnungen und Zahlungsnachweise. Erstattungen des Arbeitgebers mindern deinen Abzug.

Bald verfügbar

Bald kannst du das direkt bei uns erledigen

Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.

Geschützt durch Google reCAPTCHA, mehr dazu in der Datenschutzerklärung.

Quellen und Rechtsgrundlagen

  1. § 9 EStG – Werbungskosten
  2. § 3 Nr. 13 EStG – steuerfreie Erstattung von Umzugskosten
  3. § 35a EStG – Steuerermäßigung für haushaltsnahe Dienstleistungen
  4. § 33 EStG – außergewöhnliche Belastungen
  5. § 12 EStG – nicht abziehbare Aufwendungen
  6. Bundesumzugskostengesetz (BUKG)
  7. BMF, Schreiben vom 28.12.2023 – Umzugskosten (IV C 5 – S 2353/20/10004)
  8. BFH, Urteil vom 5. Februar 2025, Az. VI R 3/23 (Umzug wegen Homeoffice-Arbeitszimmer)

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.
Weiterlesen