
Anlage N in ELSTER ausfüllen: Werbungskosten richtig eintragen
In der Anlage N stehen dein Arbeitslohn und deine Werbungskosten. Die Lohndaten übernimmt ELSTER über den Belegabruf meist automatisch, die Werbungskosten trägst du selbst ein. Diese Anleitung führt dich in acht Schritten durch das Formular.
Das brauchst du
- Lohnsteuerbescheinigung oder Belegabruf in ELSTER
- Arbeitstage und einfache Entfernung zur ersten Tätigkeitsstätte
- Anzahl der Tage, an denen du überwiegend im Homeoffice gearbeitet hast
- Rechnungen und Belege für Arbeitsmittel, Fortbildung und Reisekosten
Anlage N hinzufügen
Wähle in deiner Erklärung über „Weitere Formulare“ die Anlage N aus. Bei Zusammenveranlagung füllt jede angestellte Person eine eigene Anlage N aus. Das Formular besteht aus mehreren Seiten: erst die Einnahmen, dann die Werbungskosten und zum Schluss Sonderfälle. Lohndaten prüfen
Vergleiche Bruttoarbeitslohn, Lohnsteuer, Solidaritätszuschlag und Kirchensteuer mit deiner Lohnsteuerbescheinigung. Mit dem Belegabruf holt ELSTER diese Werte direkt vom Finanzamt. Hast du bei mehreren Arbeitgebern gearbeitet, summierst du die Beträge je Zeile. 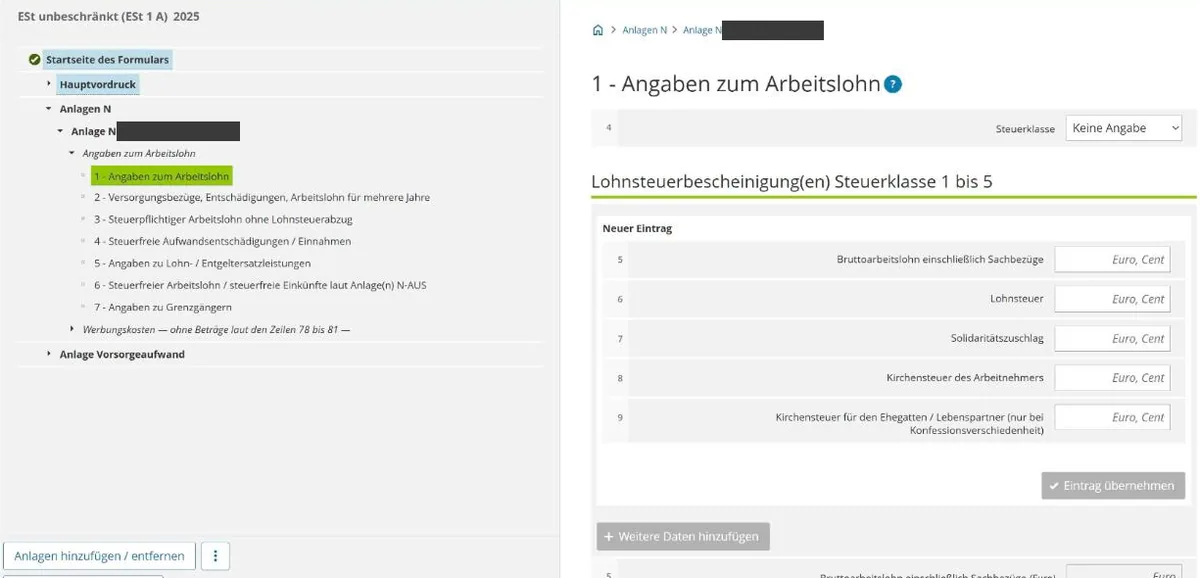
Bild: Mein ELSTER (Screenshot steuern.org, Oktober 2026) Wege zur Arbeit
Trage deine erste Tätigkeitsstätte, die Zahl der Arbeitstage und die einfache Entfernung in vollen Kilometern ein. Für 2025 gelten 0,30 € je km bis 20 km und 0,38 € ab dem 21. km, ab 2026 sind es 0,38 € ab dem ersten km. Höchstens 4.500 € im Jahr, außer du nutzt ein eigenes oder überlassenes Auto. Homeoffice-Tage zählst du hier nicht mit. 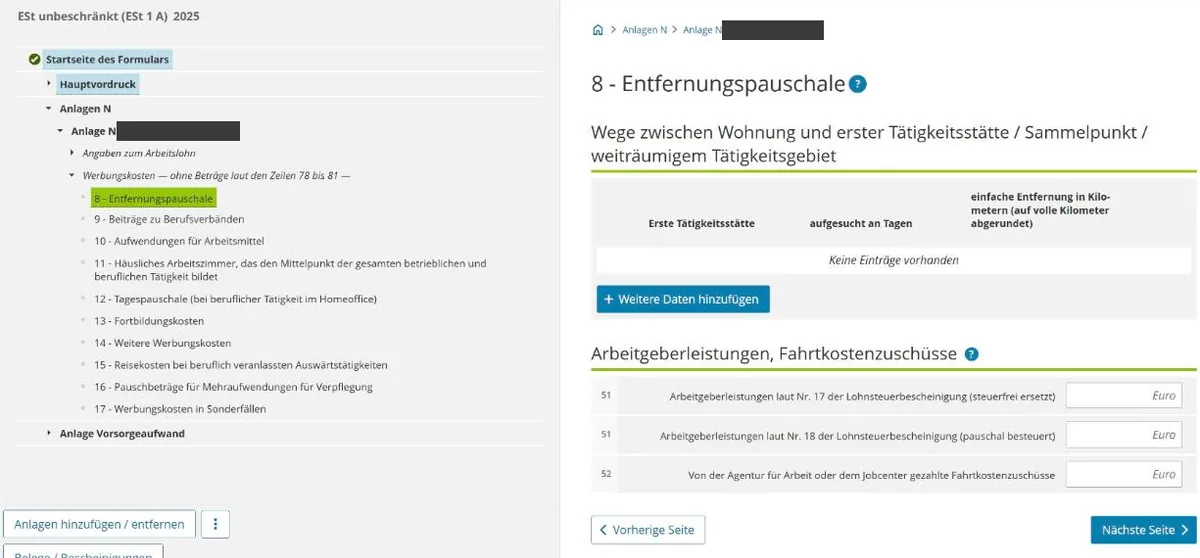
Bild: Mein ELSTER (Screenshot steuern.org, Oktober 2026) Homeoffice-Pauschale
Für jeden Tag, an dem du überwiegend zu Hause gearbeitet hast, setzt du 6 € an. Es sind höchstens 210 Tage im Jahr, also 1.260 €. Die Pauschale bekommst du auch ohne häusliches Arbeitszimmer. Arbeitsmittel und Fortbildung
Erfasste Arbeitsmittel wie Laptop, Schreibtisch, Fachliteratur oder Fortbildungen trägst du einzeln mit Bezeichnung und Betrag ein. Bei gemischter Nutzung setzt du nur den beruflichen Anteil an. Teure Wirtschaftsgüter verteilst du über mehrere Jahre. Reisekosten und Verpflegung
Für Auswärtstätigkeiten gibt es einen eigenen Abschnitt für Fahrten, Übernachtungen und Verpflegungspauschalen. Im Inland sind es 14 € ab mehr als 8 Stunden Abwesenheit und 28 € je vollem Kalendertag. Bei gestellten Mahlzeiten kürzt du um 20 % beim Frühstück und um je 40 % bei Mittag- oder Abendessen. Doppelte Haushaltsführung
Kosten für einen zweiten Haushalt am Arbeitsort gehören nicht in die Anlage N. Dafür nutzt du die separate Anlage N-Doppelte Haushaltsführung. Dort stehen Miete, Nebenkosten und Heimfahrten am Lebensmittelpunkt. Prüfen und abgeben
Mit „Prüfen“ kontrolliert ELSTER deine Angaben und zeigt Fehler sowie Hinweise an. Fehler musst du beheben, Hinweise nur gedanklich durchgehen. Danach sendest du die Erklärung ab und lädst den Bescheid später in deinem Konto herunter. 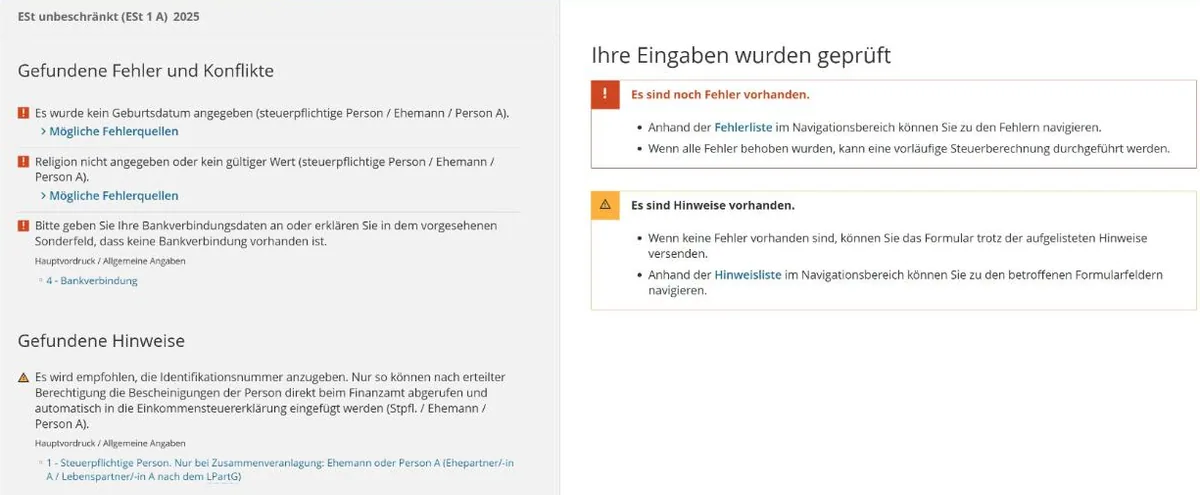
Bild: Mein ELSTER (Screenshot steuern.org, Oktober 2026)


Tipps
Der Arbeitnehmer-Pauschbetrag von 1.230 € wird automatisch angesetzt, wenn deine Werbungskosten darunterliegen. Belege schickst du nicht mit, sondern bewahrst sie für Rückfragen des Finanzamts auf. Homeoffice-Tage und Krankheitstage zählen nicht als Arbeitstage für die Pendlerpauschale. Kontoführungskosten von 16 € erkennen die Finanzämter in der Regel ohne Einzelnachweis an. Fahre erst die Lohndaten und dann die Werbungskosten durch, damit du keine Zeile doppelt belegst.
Wenn es nicht klappt
Stand der ELSTER-Oberfläche: Oktober 2026. ELSTER ist ein Angebot der Finanzverwaltung, steuern.org steht in keiner Verbindung dazu. Bezeichnungen können sich ändern.