Zum Inhalt springen
Weitere Steuern

Grundsteuer seit 2025: Bescheide prüfen und Einspruch einlegen

Grundsteuer seit 2025: So wird sie berechnet, welche Bescheide du prüfen musst und wann ein Einspruch gegen den Grundsteuerbescheid sinnvoll ist.
Geprüft am Lesezeit 7 Min. · 5 Quellen
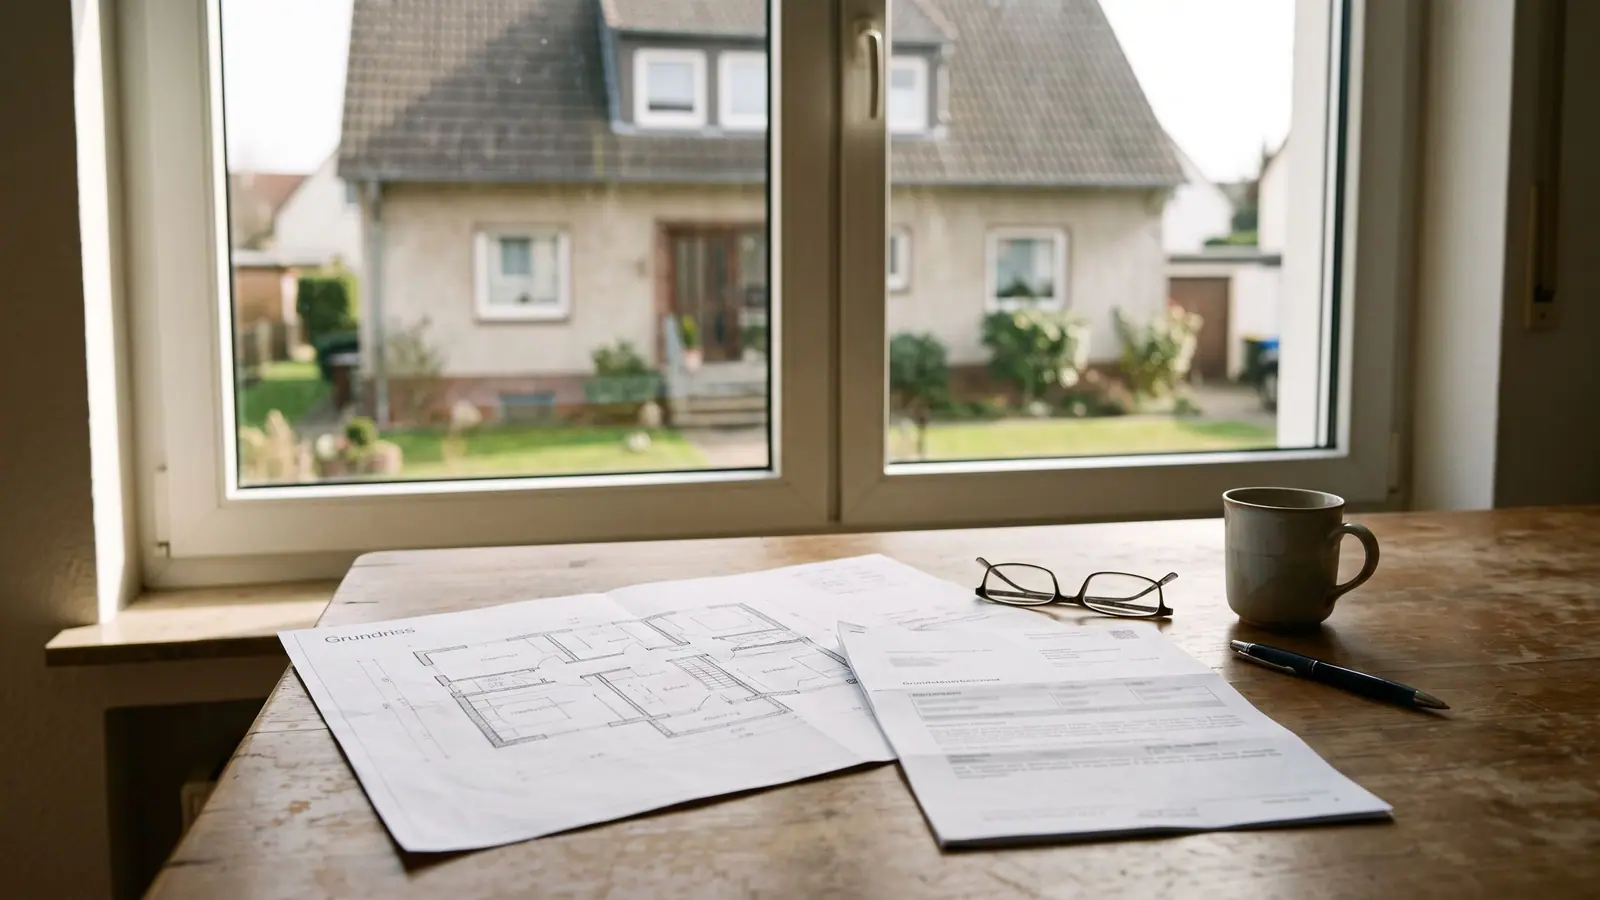
Wohnhaus mit Grundrisszeichnung und Grundsteuerbescheid auf einem Tisch

Warum die Grundsteuer reformiert wurde

Die alte Grundsteuer rechnete mit Einheitswerten aus dem Jahr 1935 für Ostdeutschland und 1964 für Westdeutschland. Diese Werte wurden über Jahrzehnte nicht angepasst. Gleichartige Grundstücke zahlten dadurch sehr unterschiedlich hohe Steuern.

Das Bundesverfassungsgericht erklärte das alte Verfahren 2018 für verfassungswidrig. Es verstoße gegen den Gleichheitsgrundsatz aus Artikel 3 des Grundgesetzes. Der Gesetzgeber musste bis Ende 2019 eine Neuregelung beschließen.

Bis zum 31.12.2024 durfte die Steuer übergangsweise weiter nach altem Recht erhoben werden. Seit dem 01.01.2025 gilt die neue Grundsteuer. Dafür wurden rund 36 Millionen Grundstücke und Immobilien neu bewertet.

Die Reform soll aufkommensneutral wirken. Die Gemeinden sollen also insgesamt nicht mehr einnehmen als vorher. Im Einzelfall kann deine Steuer trotzdem steigen oder sinken.

So wird die Grundsteuer seit 2025 berechnet

Die Berechnung läuft weiter in drei Schritten. Neu ist vor allem die Bewertungsgrundlage.

Erst rechnet das Finanzamt den Grundsteuerwert aus. Dann wird dieser Wert mit der gesetzlichen Steuermesszahl multipliziert. Das Ergebnis ist der Grundsteuermessbetrag.

Zum Schluss wendet die Gemeinde ihren Hebesatz auf den Messbetrag an. So ergibt sich die jährliche Grundsteuer.

Die Steuermesszahl hängt von der Grundstücksart ab. Für Wohnen ist sie niedriger als für Gewerbe.

Steuermesszahlen im Bundesmodell
GrundstücksartSteuermesszahlBewertung
Betriebe der Land- und Forstwirtschaft0,55 ‰Ertragswertverfahren
Einfamilienhaus, Zweifamilienhaus, Wohnungseigentum0,31 ‰Ertragswertverfahren
Unbebaute Grundstücke0,34 ‰Bodenrichtwert × Grundstücksfläche
Geschäftsgrundstücke, gemischt genutzte Grundstücke0,34 ‰Sachwertverfahren

Werte gelten für Bundesländer mit Bundesmodell. In einzelnen Ländern gibt es abweichende Messzahlen.

BeispielBeispiel: Einfamilienhaus mit angenommenen Werten
Grundsteuerwert300.000 €
Steuermesszahl 0,31 ‰93 € Grundsteuermessbetrag
Hebesatz der Gemeinde 500 %465 € Grundsteuer im Jahr
Jährliche Grundsteuer465 €

Rechenbeispiel mit gerundeten Annahmen. Maßgeblich ist immer der Bescheid deiner Gemeinde.

Drei Bescheide, zwei Ämter

Das Finanzamt stellt den Grundsteuerwert fest. Dieser Wert ersetzt den früheren Einheitswert und beruht auf dem Hauptfeststellungszeitpunkt 01.01.2022.

In einem zweiten Schritt setzt das Finanzamt den Grundsteuermessbetrag fest. Beide Werte stehen im Feststellungsbescheid.

Die Gemeinde legt ihren Hebesatz selbst fest und erlässt den Grundsteuerbescheid. Darin steht, wie viel du zahlen musst.

Prüfe, ob die Angaben zu Fläche, Baujahr und Nutzung mit deinem Objekt übereinstimmen. Vergleiche außerdem den Messbetragsbescheid mit dem Grundsteuerbescheid.

Bescheide zur Grundsteuer
BescheidVonRechtsbehelf
GrundsteuerwertFinanzamtEinspruch
GrundsteuermessbetragFinanzamtEinspruch
GrundsteuerGemeindeWiderspruch

Bescheid prüfen: Darauf kommt es an

Ein Blick in den Bescheid lohnt sich, denn Fehler bei den Grunddaten wirken sich jahrelang aus. Die Bewertung wird nicht jedes Jahr neu vorgenommen.

Den Hebesatz findest du in der Satzung deiner Gemeinde oder erfragst ihn direkt beim Rathaus. Ein ungewöhnlich hoher Hebesatz muss nicht falsch sein, lässt sich aber leicht abgleichen.

Stimmen die Angaben nicht, kannst du innerhalb der Frist vorgehen. Warte damit nicht zu lange, denn nach Ablauf wird der Bescheid bestandskräftig.

  • Wohn- und Grundstücksfläche
  • Bodenrichtwert
  • Baujahr, Gebäudeart und Nutzung
  • Steuermesszahl und Grundsteuermessbetrag
  • Hebesatz der Gemeinde
  • Zahlungstermine und Höhe der Raten

Einspruch und Widerspruch: Frist und Form

Gegen Bescheide des Finanzamts legst du Einspruch ein. Gegen den Grundsteuerbescheid der Gemeinde ist es ein Widerspruch, weil die Gemeinde keine Steuerbescheide im engeren Sinn erlässt.

Die Frist beträgt einen Monat nach Bekanntgabe des Bescheids. Als Bekanntgabe gilt der vierte Tag nach Aufgabe zur Post oder nach Bereitstellung in deinem Postfach.

Fällt das Fristende auf ein Wochenende oder einen Feiertag, verschiebt es sich auf den nächsten Werktag. Die Details findest du unter Bekanntgabe.

Wie du vorgehst, steht in Einspruch gegen den Steuerbescheid. Für die Abgabe über ELSTER hilft die Anleitung zum Einspruch, ein Formulierungsvorschlag steht im Muster. Die Frist kannst du mit dem Einspruchsfrist-Rechner prüfen.

Mieter, Vermieter und die Nebenkosten

Vermieter dürfen die Grundsteuer über die Betriebskosten auf ihre Mieter umlegen. In der Nebenkostenabrechnung taucht sie als eigene Position auf.

Wer selbst in der Immobilie wohnt, kann die Grundsteuer nicht als haushaltsnahe Aufwendung absetzen. Sie zählt nicht zu den Kosten, die die Einkommensteuer direkt mindern.

Bei vermieteten Objekten gehört die Grundsteuer dagegen zu den Werbungskosten. Wie du Belege dafür einordnest, erklärt der Beitrag zur Nebenkostenabrechnung. Mehr zur Abziehbarkeit steht bei den Werbungskosten.

Ein Widerspruch gegen den Bescheid bleibt dir auch als Mieter verwehrt. Adressat ist immer der Eigentümer.

Bundesmodell und eigene Länderwege

Die meisten Bundesländer rechnen nach dem Bundesmodell. Dazu gehören zum Beispiel Nordrhein-Westfalen, Berlin, Schleswig-Holstein und Rheinland-Pfalz.

Einige Länder nutzen eigene Verfahren. Bayern arbeitet mit einem reinen Flächenmodell, Hamburg mit einem Wohnlagenmodell und Hessen mit dem Flächen-Faktor-Modell. Auch Baden-Württemberg und Niedersachsen gehen eigene Wege.

Die Steuerarten bleiben dieselben: Grundsteuer A gilt für Land- und Forstwirtschaft, Grundsteuer B für bebaute und unbebaute Grundstücke. Zusätzlich können Gemeinden eine Grundsteuer C für baureife, unbebaute Grundstücke erheben.

Wie viel du zahlst, hängt am Ende vor allem vom Hebesatz deiner Gemeinde ab. Der kann sich von Jahr zu Jahr ändern.

Häufige Fragen

Wie berechnet man die Grundsteuer für ein Haus?

Zuerst stellt das Finanzamt den Grundsteuerwert fest. Darauf wendet es die Steuermesszahl an und erhält den Grundsteuermessbetrag. Diesen Messbetrag multipliziert die Gemeinde mit ihrem Hebesatz, das Ergebnis ist die jährliche Grundsteuer.

Muss ich für mein Gartenland Grundsteuer A oder B zahlen?

Gartenland zählt in der Regel zur Grundsteuer B, weil es zu einem bebauten oder bebaubaren Grundstück gehört. Die Grundsteuer A betrifft nur land- und forstwirtschaftlich genutzte Flächen. Im Zweifel fragst du bei deinem Finanzamt nach der Einstufung.

Kann man sich gegen die Erhöhung der Grundsteuer wehren?

Gegen den Grundsteuerwert und den Messbetrag des Finanzamts hilft ein Einspruch. Gegen den Grundsteuerbescheid der Gemeinde legst du Widerspruch ein. Den Hebesatz legt die Gemeinde aber durch Satzung fest, deshalb sind die Erfolgsaussichten dort begrenzt. Die Frist von einem Monat musst du in jedem Fall einhalten.

Wird die Grundsteuer jährlich erhöht?

Nein, sie steigt nicht automatisch jedes Jahr. Die Steuer wird jährlich neu festgesetzt, der Betrag bleibt aber oft unverändert. Ändern kann ihn ein neuer Hebesatz, eine geänderte Bewertung oder ein Wechsel der Eigentumsverhältnisse.

Wann muss ich die Grundsteuer zahlen?

Die Grundsteuer wird für das ganze Jahr festgesetzt und meist in vier Raten fällig: im Februar, Mai, August und November. Du kannst den Jahresbetrag auch auf einmal im Voraus zahlen. Die Termine stehen in deinem Grundsteuerbescheid.

Was kostet die Grundsteuer für 1.000 qm?

Pauschal lässt sich das nicht sagen, weil Grundsteuerwert und Hebesatz stark abweichen. Ein unbebautes Grundstück wird über Bodenrichtwert mal Grundstücksfläche bewertet. Erst mit dem Hebesatz deiner Gemeinde steht der Betrag fest.

Bald verfügbar

Bald kannst du das direkt bei uns erledigen

Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.

Geschützt durch Google reCAPTCHA, mehr dazu in der Datenschutzerklärung.

Quellen und Rechtsgrundlagen

  1. Grundsteuergesetz (GrStG)
  2. Bewertungsgesetz (BewG), insbesondere §§ 218 ff. und § 220
  3. Artikel 3 Grundgesetz (Gleichheitsgrundsatz)
  4. Bundesverfassungsgericht, Urteil vom 10.04.2018 – 1 BvL 11/14 u.a.
  5. Bundesfinanzhof, Entscheidungen online (u.a. zur Verfassungsmäßigkeit des Bundesmodells)

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.

Weiterlesen