Nebenkostenabrechnung in der Steuererklärung nutzen
Welche Posten der Nebenkostenabrechnung du als haushaltsnahe Dienstleistungen oder Handwerkerleistungen absetzen kannst, auch als Mieter.
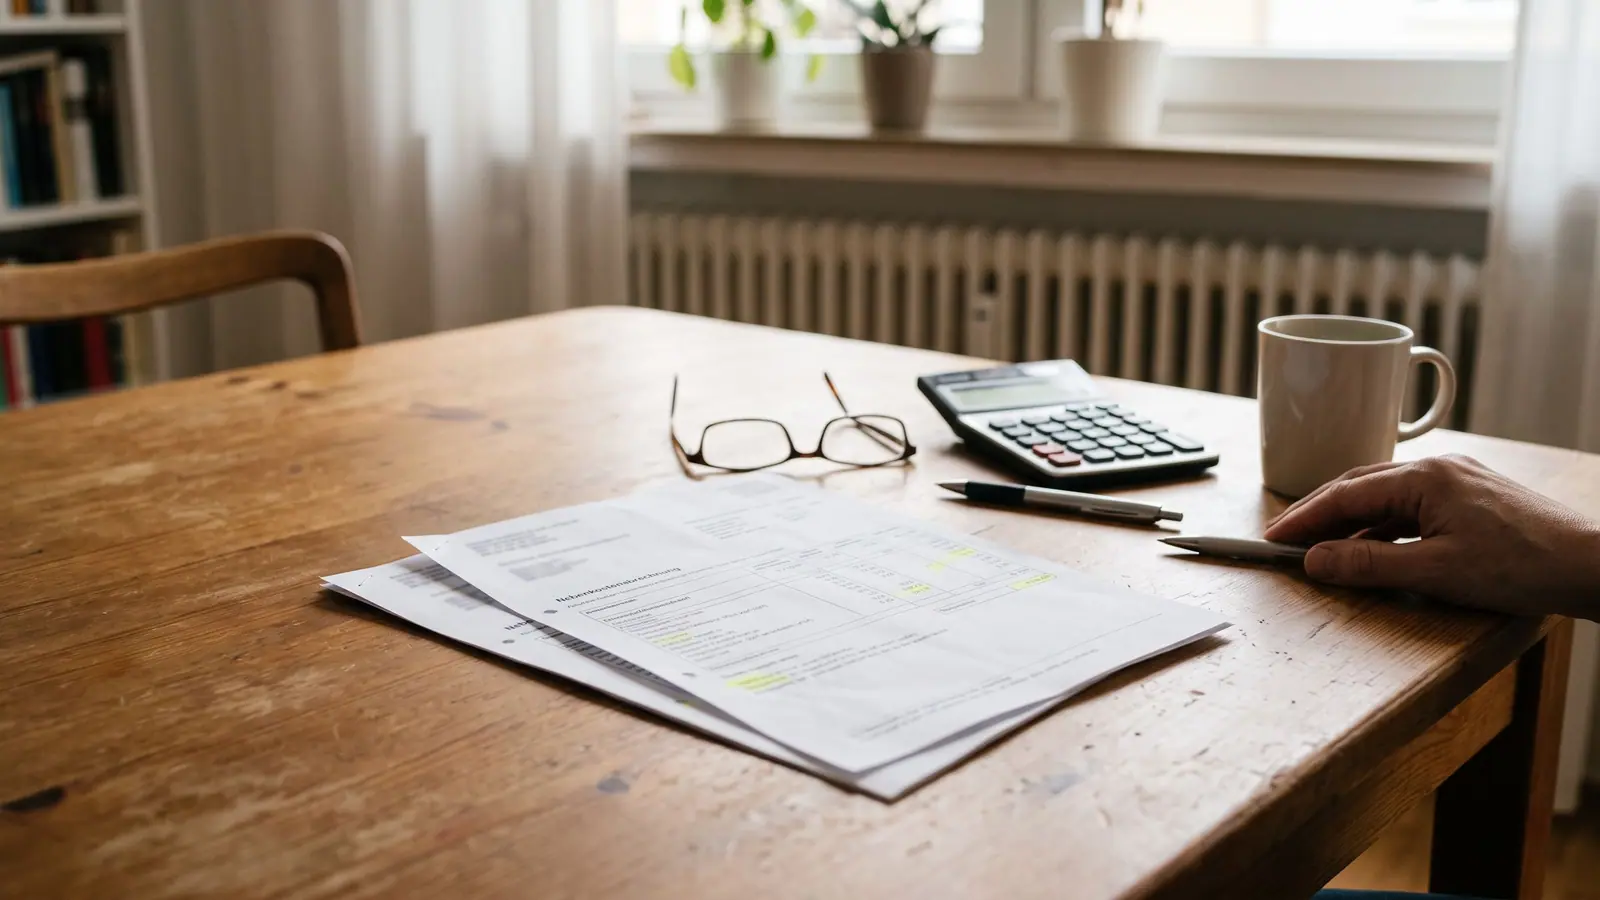
Welche Posten zählen
| Posten | Einordnung |
|---|---|
| Hausmeister ohne Verwaltungstätigkeit | Haushaltsnahe Dienstleistung |
| Treppenhaus- und Gebäudereinigung | Haushaltsnahe Dienstleistung |
| Gartenpflege, Winterdienst | Haushaltsnahe Dienstleistung |
| Wachdienst, Straßenreinigung durch Dienstleister | Haushaltsnahe Dienstleistung |
| Wartung von Heizung, Aufzug, Rauchmelder | Handwerkerleistung |
| Schornsteinfeger | Handwerkerleistung |
| Rohr- und Dachrinnenreinigung | Handwerkerleistung |
| Müllabfuhr, Wasser, Heizung, Grundsteuer | nicht begünstigt |
Begünstigt ist immer nur der Arbeitsanteil, nicht das Material.
Wo trägst du die Posten ein
Haushaltsnahe Dienstleistungen: 20 %, höchstens 4.000 € Handwerkerleistungen: 20 %, höchstens 1.200 € Minijob im Haushalt: 20 %, höchstens 510 €
Bescheinigung vom Vermieter
Welches Jahr zählt?
Wenn die Abrechnung zu spät kommt
Abrechnung des Vorjahres verwenden Fristverlängerung beim Finanzamt beantragen Posten nachreichen, solange kein Bescheid vorliegt Einspruch einlegen und die Abrechnung nachschieben
Als Vermieter: Anlage V
Beispiel: Anteil einer Mietwohnung
Nur der Arbeitsanteil ist angesetzt.
Häufige Fragen
Was kann ich von der Nebenkostenabrechnung bei der Steuererklärung absetzen?
Kann ich die Nebenkostenabrechnung aus dem Vorjahr in meiner Steuererklärung absetzen?
Kann ich als Mieter Müllgebühren von der Steuer absetzen?
Wie wirkt sich die Nebenkostenabrechnung auf die Steuererklärung aus?
Gibt es für Nebenkosten eine Pauschale in der Steuererklärung?
Wo trage ich die Nebenkosten in ELSTER ein?
Bald kannst du das direkt bei uns erledigen
Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.
Quellen und Rechtsgrundlagen
- § 35a EStG – Steuerbegünstigung für haushaltsnahe Beschäftigungsverhältnisse, Dienstleistungen und Handwerkerleistungen
- § 175 AO – Änderung von Steuerbescheiden
- § 164 AO – Vorbehalt der Nachprüfung
- BMF-Schreiben vom 09.11.2016 zur Steuerermäßigung nach § 35a EStG (mit Muster der Bescheinigung)
- BFH, Urteil vom 20.04.2023 – VI R 24/20 (Mieter als Anspruchsberechtigte)
Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.
Änderungshistorie
Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert
Über die Redaktion
Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.
So prüfen wir InhalteWar dieser Artikel hilfreich?
Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.