Zum Inhalt springen
Selbstständigkeit

Bilanzierungspflicht: Wer bilanzieren muss und ab wann

Bilanzierungspflicht: Wer bilanzieren muss, welche Grenzen für Umsatz und Gewinn gelten und wann eine EÜR ausreicht. Überblick mit Tabelle.
Geprüft am Lesezeit 6 Min. · 8 Quellen
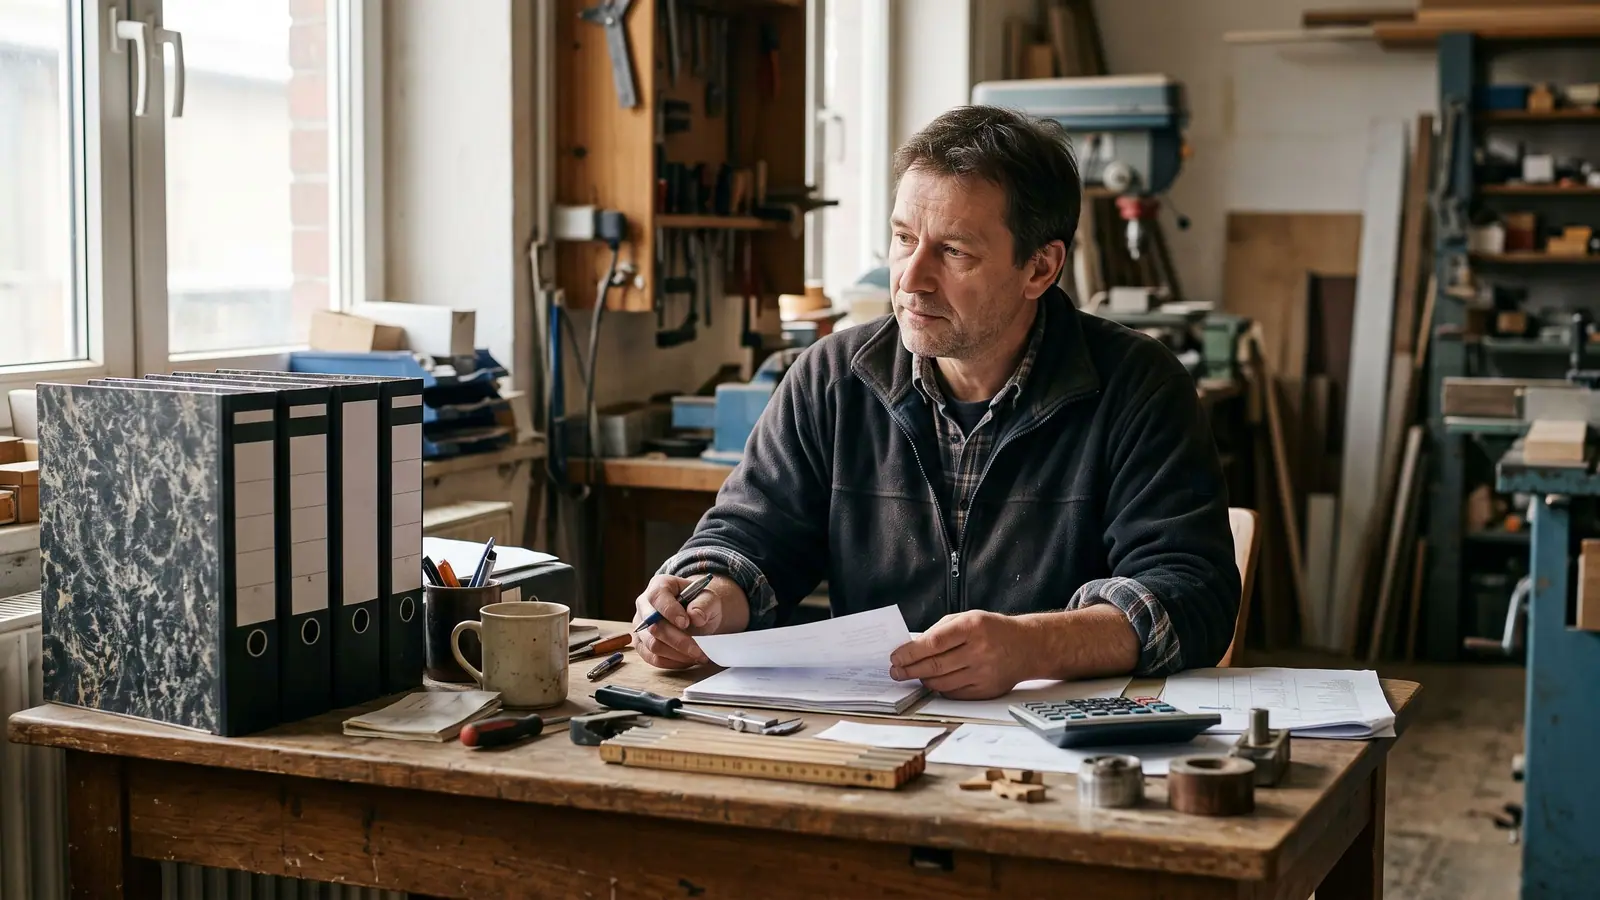
Handwerksbetrieb-Inhaber sitzt am Schreibtisch in der Werkstatt, daneben Ordner und Werkzeug

Was die Bilanzierungspflicht bedeutet

Die Bilanzierungspflicht verpflichtet dich, zum Ende des Geschäftsjahres einen Jahresabschluss aufzustellen. Kern sind die Bilanz und die Gewinn- und Verlustrechnung. Grundlage ist die doppelte Buchführung.

In der Bilanz stehen sich Vermögen und Kapital gegenüber. Auf der Aktivseite findest du Anlage- und Umlaufvermögen, auf der Passivseite Eigenkapital, Rückstellungen und Verbindlichkeiten. Beide Seiten müssen gleich hoch sein.

Die Pflicht steht im Handelsgesetzbuch und im Steuerrecht. Handelsrechtlich verpflichtet § 238 HGB Kaufleute zur Buchführung, § 242 HGB zur Bilanz. Steuerrechtlich greifen § 140 AO und § 141 AO.

  • Eröffnungsbilanz: zu Beginn des Handelsgewerbes
  • Jahresbilanz: zum Schluss jedes Geschäftsjahres
  • Sonderbilanz: bei Verkauf, Fusion oder Wechsel der Rechtsform

Wer bilanzierungspflichtig ist

Kapitalgesellschaften trifft die Pflicht immer. GmbH, UG (haftungsbeschränkt) und AG sind Formkaufleute. Sie müssen unabhängig von Umsatz und Gewinn bilanzieren, auch ohne Gewinn.

Personenhandelsgesellschaften wie OHG und KG bilanzieren grundsätzlich ebenfalls. Eine Offenlegung im Unternehmensregister ist bei ihnen meist nicht nötig. Für die GmbH & Co. KG gelten dagegen häufig die Regeln für Kapitalgesellschaften.

Einzelkaufleute und Kleingewerbetreibende trifft es erst ab bestimmten Grenzen. Freiberufler sind grundsätzlich befreit. Eine rein freiberufliche GbR oder eine Partnerschaftsgesellschaft darf immer eine EÜR abgeben.

Diese Einordnung solltest du nicht raten. Rechtsform, Handelsregistereintrag und Zahlen entscheiden gemeinsam. Im Zweifel klärt das eine steuerliche Beratung.

Bilanzierungspflicht nach Rechtsform
RechtsformBilanzierungspflichtOffenlegung
GmbH, UG, AGimmerja
OHG, KGgrundsätzlich jain der Regel nein
GmbH & Co. KGjain der Regel ja, wie eine Kapitalgesellschaft
Einzelkaufmann (e. K.)ja, Befreiung nur unterhalb der Grenzennein
Kleingewerbe und GbRerst oberhalb der Grenzennein
Freiberuflerneinnein

Kapitalgesellschaften trifft die Pflicht unabhängig von Umsatz und Gewinn.

Schwellenwerte: zwei Jahre, zwei Werte

Für Einzelkaufleute und Gewerbetreibende gelten Schwellenwerte. Bleibst du darunter, bist du von der Bilanzierungspflicht befreit. Dann genügt eine Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG.

Handelsrechtlich sind zwei aufeinanderfolgende Abschlussstichtage maßgeblich. Wer an beiden Stichtagen innerhalb der Grenzen bleibt, bleibt befreit. Werden Umsatz oder Gewinn an zwei Stichtagen hintereinander überschritten, endet die Befreiung mit dem folgenden Geschäftsjahr.

Handelsrecht und Steuerrecht nutzen ähnliche Werte, aber unterschiedliche Wege. Handelsrechtlich geht es um die Befreiung nach § 241a HGB. Steuerrechtlich kann das Finanzamt dich nach § 141 AO zur Buchführung auffordern.

Diese Aufforderung wirkt nicht rückwirkend. Die Pflicht beginnt mit dem Wirtschaftsjahr, das auf die Mitteilung folgt. Das Finanzamt muss dich über die eingetretene Pflicht unterrichten.

Grenzwerte für die Bilanzierungspflicht
BereichUmsatzGewinn
Handelsrecht: Befreiung für Einzelkaufleute (§ 241a HGB)bis 800.000 € Umsatzerlösebis 80.000 € Jahresüberschuss
Steuerrecht: Anordnung durch das Finanzamt (§ 141 AO)über 800.000 € Gesamtumsatz im Kalenderjahrüber 80.000 € Gewinn aus Gewerbebetrieb im Wirtschaftsjahr

Handelsrechtlich müssen die Werte an zwei aufeinanderfolgenden Abschlussstichtagen überschritten sein. Nach § 141 AO genügt ein Jahr über den Grenzen, die Pflicht beginnt aber erst nach der Mitteilung des Finanzamts. Bis einschließlich 2023 lagen die Grenzen bei 600.000 € Umsatz und 60.000 € Gewinn.

Bilanz oder EÜR: der Unterschied

Ohne Bilanzierungspflicht ermittelst du deinen Gewinn über die Einnahmenüberschussrechnung. Du stellst Einnahmen und Ausgaben des Jahres gegenüber. Die Differenz ist dein Gewinn.

Die Bilanz ist aufwendiger, zeigt dafür Vermögen, Schulden und Eigenkapital genau. Banken und Investoren verlangen solche Zahlen oft. Wie die EÜR funktioniert, steht im Ratgeber Einnahmenüberschussrechnung.

Der Wechsel zur Bilanz ist freiwillig möglich. Wer sich dafür entscheidet, ist grundsätzlich für drei Wirtschaftsjahre daran gebunden. Eine passende Eröffnungsbilanz gehört dazu.

Mit der Bilanz bildest du auch Forderungen, Verbindlichkeiten und Rückstellungen ab. Die EÜR kennt das nicht, weil sie nur Zahlungen erfasst.

Was zum Jahresabschluss gehört

Der Jahresabschluss besteht mindestens aus Bilanz und Gewinn- und Verlustrechnung. Bei Kapitalgesellschaften kommt in der Regel ein Anhang hinzu. Größere Gesellschaften erstellen zusätzlich einen Lagebericht.

Der Umfang hängt von der Größenklasse ab. Sie richtet sich nach Bilanzsumme, Umsatzerlösen und Zahl der Beschäftigten. Entscheidend ist, dass mindestens zwei dieser drei Merkmale an zwei Stichtagen nicht überschritten werden.

Die Größenklasse steuert nur Umfang und Offenlegung. An der Pflicht selbst ändert sie nichts. Auch eine kleine Kapitalgesellschaft muss bilanzieren.

  • Bilanz nach § 266 HGB: Gegenüberstellung von Vermögen und Kapital
  • Gewinn- und Verlustrechnung nach § 275 HGB: Erträge und Aufwendungen
  • Anhang nach § 284 HGB: Erläuterungen zu den Zahlen
  • Lagebericht nach § 289 HGB: Geschäftsverlauf und Risiken

Fristen: aufstellen, feststellen, offenlegen

Nach dem Bilanzstichtag läuft eine Kette von Fristen. Erst wird der Abschluss aufgestellt, dann festgestellt und zuletzt offengelegt. Mittelgroße und große Kapitalgesellschaften stellen den Abschluss in den ersten drei Monaten nach dem Stichtag auf. Kleine dürfen bei ordnungsmäßigem Geschäftsgang bis zu sechs Monate brauchen (§ 264 HGB).

Bei der GmbH stellt die Gesellschafterversammlung den Jahresabschluss fest, spätestens acht Monate nach dem Stichtag, bei kleinen Gesellschaften elf Monate. Danach folgt die Offenlegung im Unternehmensregister, spätestens ein Jahr nach dem Stichtag. Grundlage sind § 42a GmbHG und § 325 HGB.

Einzelunternehmen und Personengesellschaften ohne Haftungsbeschränkung reichen den Abschluss als E-Bilanz beim Finanzamt ein. Eine Veröffentlichung ist in der Regel nicht nötig. Für die Steuererklärung gilt: ohne Steuerberatung bis zum 31. Juli des Folgejahres, mit Steuerberatung bis Ende Februar des zweiten Folgejahres.

Fristen solltest du kalendarisch planen. Ein später Abschluss verzögert auch deine Steuererklärung.

Folgen bei Verstößen

Wer nicht bilanziert, obwohl er müsste, riskiert Ärger. Das Finanzamt kann die Besteuerungsgrundlagen schätzen. Grundlage ist § 162 AO.

Bei Kapitalgesellschaften kommt die Offenlegung hinzu. Fehlt sie, setzt das Bundesamt für Justiz ein Ordnungsgeld von mindestens 2.500 € und höchstens 25.000 € fest. Das Verfahren richtet sich gegen die Geschäftsführung und kann auch gegen die Gesellschaft geführt werden.

Prüfe deine Einordnung früh, besonders wenn du nahe an den Grenzen liegst. Ein Blick auf Umsatz und Gewinn der letzten zwei Jahre hilft. Im Einzelfall berät dich eine Steuerberatung.

Häufige Fragen

Wann ist man bilanzierungspflichtig?

Das hängt von der Rechtsform ab. Kapitalgesellschaften wie GmbH, UG und AG sowie OHG und KG müssen immer bilanzieren. Einzelkaufleute sind betroffen, wenn sie an zwei aufeinanderfolgenden Abschlussstichtagen mehr als 800.000 € Umsatz oder mehr als 80.000 € Jahresüberschuss erzielen. Bei Kleingewerbetreibenden ohne Handelsregistereintrag beginnt die Pflicht erst nach einer Mitteilung des Finanzamts, wenn sie mehr als 800.000 € Umsatz oder mehr als 80.000 € Gewinn erzielen.

Wann greift die Bilanzierungspflicht ab 2026?

Für 2026 gelten die erhöhten Schwellenwerte von 800.000 € Umsatz und 80.000 € Gewinn. Sie gelten für Geschäfts- und Wirtschaftsjahre, die nach dem 31. Dezember 2023 beginnen. Bei Einzelkaufleuten sind zwei aufeinanderfolgende Abschlussstichtage entscheidend. Wer die Grenzen überschreitet, wechselt mit dem folgenden Geschäftsjahr zur Bilanz. Steuerlich beginnt die Pflicht mit dem Wirtschaftsjahr, das auf die Mitteilung des Finanzamts folgt.

Ab welchem Gewinn muss man bilanzieren?

Handelsrechtlich liegt die Grenze für Einzelkaufleute bei 80.000 € Jahresüberschuss. Steuerrechtlich kann das Finanzamt ab mehr als 80.000 € Gewinn zur Buchführung auffordern. Handelsrechtlich muss der Wert an zwei Abschlussstichtagen hintereinander überschritten sein. Steuerrechtlich genügt ein Wirtschaftsjahr, die Pflicht beginnt aber erst nach der Mitteilung des Finanzamts.

Wie hoch sind die Buchführungsgrenzen ab 2026?

Nach den aktuellen Werten sind es 800.000 € Umsatz und 80.000 € Gewinn. Die früheren Grenzen von 600.000 € und 60.000 € galten bis einschließlich 2023. Maßgeblich sind § 241a HGB und § 141 AO.

Sind Freiberufler bilanzierungspflichtig?

Nein. Ärzte, Anwälte, Steuerberater oder Architekten sind unabhängig von Umsatz und Gewinn von der Bilanzierungspflicht befreit. Sie ermitteln ihren Gewinn über die Einnahmenüberschussrechnung. Etwas anderes gilt nur, wenn sie eine Kapitalgesellschaft betreiben.

Muss ein Verein bilanzieren?

Das hängt von der Rechtsform und der Größe ab. Ein eingetragener Verein ist kein Kaufmann und deshalb nicht allein wegen seiner Rechtsform bilanzierungspflichtig. Er kann aber in die Buchführungspflicht rutschen, wenn er einen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb unterhält und die Grenzen nach § 141 AO überschreitet. Die Pflicht beginnt dann nach einer Mitteilung des Finanzamts.

Quellen und Rechtsgrundlagen

  1. § 241a HGB – Befreiung kleiner Einzelkaufleute
  2. § 238 HGB – Buchführungspflicht
  3. § 242 HGB – Bilanz und Gewinn- und Verlustrechnung
  4. § 264 HGB – Jahresabschluss von Kapitalgesellschaften
  5. § 140 AO – Buchführungspflicht aus anderen Gesetzen
  6. § 141 AO – Buchführungspflicht gewerblicher Unternehmer
  7. § 4 Abs. 3 EStG – Einnahmenüberschussrechnung
  8. § 162 AO – Schätzung von Besteuerungsgrundlagen

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 17. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.
Weiterlesen