Zum Inhalt springen
Wohnen

Arbeitszimmer absetzen 2026: Jahrespauschale oder volle Kosten

Arbeitszimmer absetzen 2026: Wann das häusliche Arbeitszimmer absetzbar ist, was der Mittelpunkt der Tätigkeit bedeutet und wann die Homeoffice-Pauschale gilt.
Geprüft am Lesezeit 6 Min. · 3 Quellen
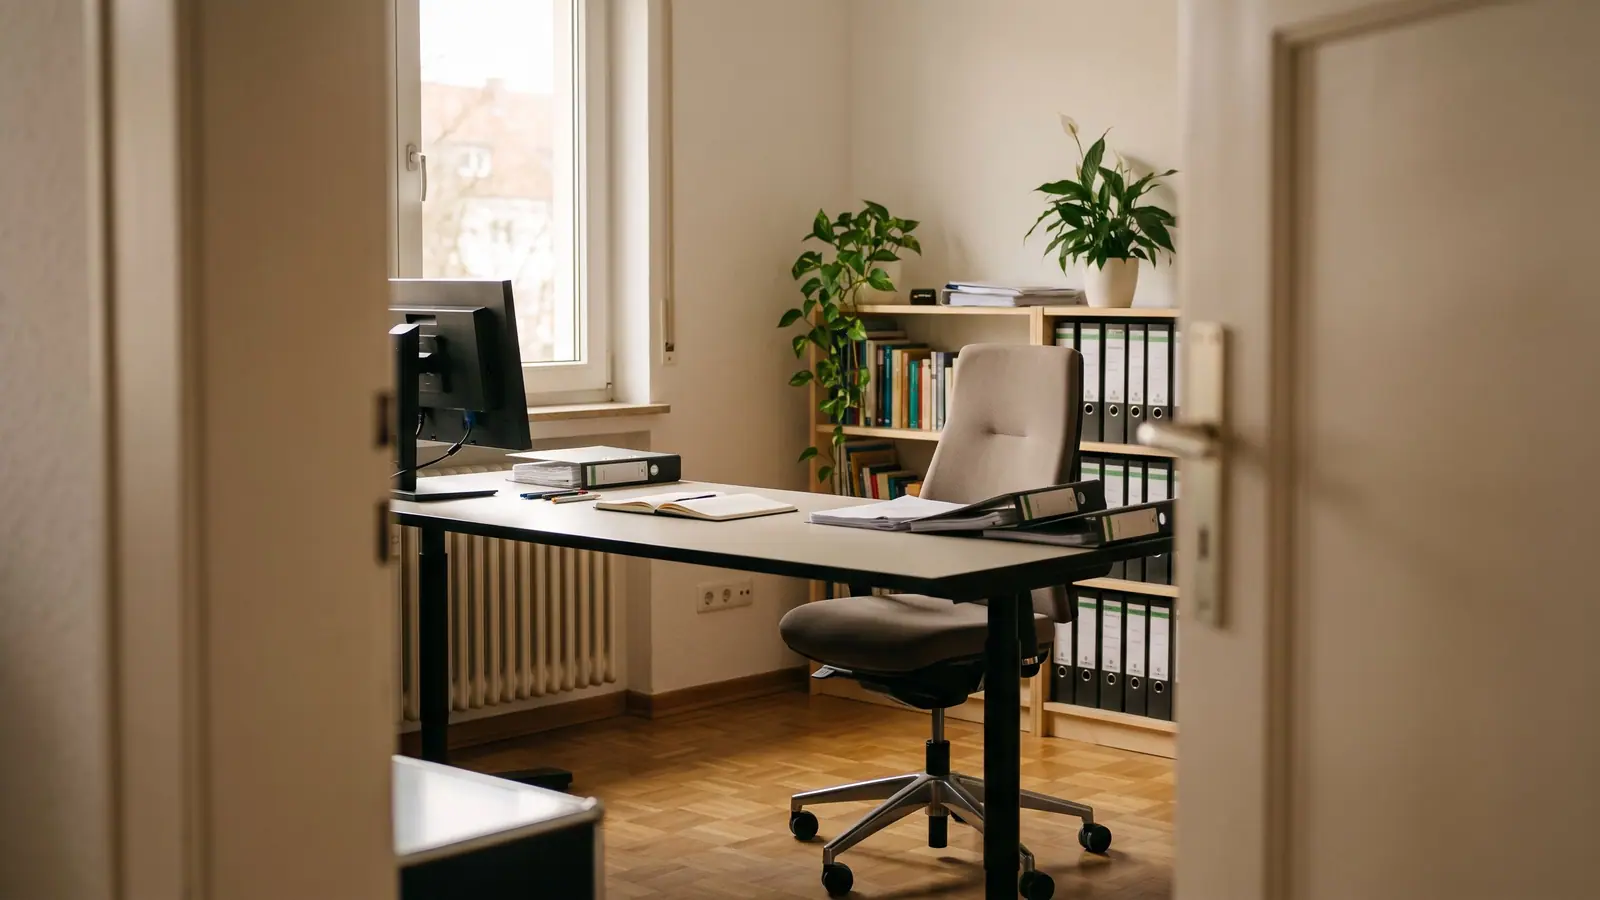
Abgeschlossener Arbeitsraum mit Schreibtisch, Stuhl und Regal an einer Wand

Wann du das Arbeitszimmer absetzen kannst

Seit 2023 gibt es für das häusliche Arbeitszimmer nur noch eine entscheidende Hürde: Es muss den Mittelpunkt deiner gesamten beruflichen und betrieblichen Tätigkeit bilden. Nur dann sind die Raumkosten unbegrenzt abziehbar.

Arbeitest du überwiegend im Büro des Arbeitgebers oder in eigenen Geschäftsräumen, ist ein Abzug der Raumkosten nicht möglich. Das gilt auch dann, wenn der Raum alle formalen Anforderungen erfüllt.

In diesem Fall nutzt du die Homeoffice-Pauschale. Sie steht dir unabhängig davon zu, wie dein häuslicher Arbeitsplatz aussieht.

Was ein häusliches Arbeitszimmer ausmacht

Das Einkommensteuergesetz definiert das häusliche Arbeitszimmer nicht. Verwaltung und Rechtsprechung stellen aber klare Anforderungen an Raum und Nutzung.

Die private Mitbenutzung darf höchstens 10 % betragen. Ein Gästebett, Spielzeug oder Sportgeräte im Zimmer sprechen gegen die Anerkennung.

  • Abgeschlossener, eigener Raum – eine Arbeitsecke im Wohnzimmer genügt nicht
  • Eine Tür trennt den Raum von den Privaträumen, ein Durchgangszimmer wird nicht anerkannt
  • Bürotypische Einrichtung statt Wohn- oder Hobbyausstattung
  • Auch Keller- oder Dachräume der eigenen Wohnung können zählen

Jahrespauschale oder tatsächliche Kosten

Liegt der Mittelpunkt deiner Arbeit im Arbeitszimmer, sind die Raumkosten unbegrenzt abziehbar. Du kannst die tatsächlichen Aufwendungen einzeln mit Belegen nachweisen.

Alternativ nutzt du die Jahrespauschale von 1.260 €. Sie erspart dir Belege und die Aufteilung nach Fläche. Bei hohen Wohnkosten ist der Einzelnachweis aber meist günstiger.

Die Pauschale bekommst du nur für volle Monate, in denen die Voraussetzungen vorlagen. Bei neun Monaten bleiben 945 €.

Ob deine günstigere Variante zum Zug kommt, prüft das Finanzamt nicht. Die Wahl liegt bei dir.

Für Selbstständige ist ein Abzug nur möglich, wenn das Arbeitszimmer Mittelpunkt der Tätigkeit ist. Ein zusätzliches Büro schließt den Raumkostenabzug aus.

Welche Kosten absetzbar sind

Beim Einzelnachweis rechnest du den Flächenanteil des Zimmers an der Gesamtwohnfläche aus. Auf diesen Anteil entfallen die laufenden Wohnkosten.

Kosten des Arbeitszimmers
KostenartAbsetzbar
Miete oder Gebäude-AfA, Schuldzinsenanteilig nach Fläche
Nebenkosten, Heizung, Strom, Wasseranteilig nach Fläche
Reinigung und Renovierung des Zimmersvoll oder anteilig
Schreibtisch, Stuhl, Regal, Computerimmer als Arbeitsmittel
Deko, Kunst, Pflanzennein

Arbeitsmittel sind auch ohne anerkanntes Arbeitszimmer absetzbar.

Rechenbeispiel

Beispiel80 m² Mietwohnung, Arbeitszimmer 12 m²
Flächenanteil15 %
Warmmiete 1.200 € × 12 Monate14.400 €
Strom und Reinigung anteilig180 €
Tatsächliche Kosten2.340 €
Jahrespauschale zum Vergleich1.260 €
Absetzbar (günstigere Variante)2.340 €

Nutzt du das Zimmer nicht das ganze Jahr, sinkt die Pauschale um 105 € je Monat.

Kein Mittelpunkt: die Homeoffice-Pauschale

Arbeitest du nur einzelne Tage zu Hause, liegt der Mittelpunkt deiner Tätigkeit meist nicht im Arbeitszimmer. Dann bekommst du 6 € für jeden Tag, an dem du überwiegend zu Hause arbeitest.

Die Tagespauschale ist auf 210 Tage und damit 1.260 € im Jahr begrenzt. Ein eigener Raum ist nicht nötig, der Küchentisch reicht.

Arbeitszimmer und Tagespauschale schließen sich im selben Jahr aus. Du musst dich für eine Variante entscheiden. Die Tage zählst du mit dem Arbeitstage-Rechner.

Wo du das Arbeitszimmer einträgst

Arbeitnehmer tragen die Kosten in der Anlage N bei den Werbungskosten ein. Selbstständige erfassen sie als Betriebsausgabe, in der Regel in der Einnahmenüberschussrechnung.

Ein Grundriss mit Flächenangaben hilft, wenn das Finanzamt nachfragt. Fotos von der Einrichtung können den beruflichen Charakter belegen.

Arbeitsmittel wie Laptop oder Bürostuhl setzt du getrennt ab. Sie gehören zu den Werbungskosten und sind unabhängig vom Arbeitszimmer abziehbar.

RechnerHomeoffice-Pauschale berechnenZum Rechner

Häufige Fragen

Wann wird ein Arbeitszimmer vom Finanzamt anerkannt?

Das Finanzamt erkennt den Raum an, wenn er den Mittelpunkt deiner gesamten beruflichen Tätigkeit bildet. Zusätzlich muss es sich um einen abgeschlossenen, bürotypisch eingerichteten Raum handeln, den du höchstens zu 10 % privat nutzt.

In welcher Höhe kann ich ein Arbeitszimmer absetzen?

Liegt der Mittelpunkt der Tätigkeit im Arbeitszimmer, sind die tatsächlichen Kosten unbegrenzt abziehbar. Alternativ kannst du die Jahrespauschale von 1.260 € wählen. Ohne Mittelpunkt der Tätigkeit bleibt nur die Homeoffice-Pauschale.

Welche Kosten für ein häusliches Arbeitszimmer sind absetzbar?

Absetzbar sind die auf den Raum entfallenden Anteile von Miete oder Gebäude-AfA, Schuldzinsen, Neben- und Betriebskosten, Heizung, Strom und Reinigung. Renovierungen des Zimmers zählen ebenfalls, je nach Fall voll oder anteilig.

Welche Voraussetzungen braucht ein Arbeitszimmer?

Es muss ein abgeschlossener Raum sein, der sich klar von den Privaträumen abgrenzt. Die Einrichtung soll bürotypisch sein und der Raum fast ausschließlich beruflich genutzt werden. Eine Arbeitsecke im Wohnzimmer oder ein Durchgangszimmer reicht nicht.

Kann ich Arbeitszimmer und Homeoffice-Pauschale kombinieren?

Nein. Für dasselbe Jahr und dieselbe Tätigkeit gilt entweder der Abzug für das Arbeitszimmer oder die Tagespauschale. Du musst dich für eine der beiden Möglichkeiten entscheiden.

Was gilt für Lehrkräfte?

Bei Lehrkräften liegt der Mittelpunkt der Tätigkeit meist in der Schule. Deshalb nutzen sie in der Regel die Homeoffice-Pauschale und nicht den Abzug der Raumkosten.

Bald verfügbar

Bald kannst du das direkt bei uns erledigen

Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.

Geschützt durch Google reCAPTCHA, mehr dazu in der Datenschutzerklärung.

Quellen und Rechtsgrundlagen

  1. § 4 Abs. 5 Satz 1 Nr. 6b EStG – häusliches Arbeitszimmer
  2. § 9 EStG – Werbungskosten
  3. BMF-Schreiben vom 15.08.2023 – steuerliche Behandlung des häuslichen Arbeitszimmers

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.
Weiterlesen
