Zum Inhalt springen
Wohnen

Energetische Sanierung nach § 35c: 20 % von der Steuer

Energetische Sanierung nach § 35c: Wie du 20 % der Kosten über drei Jahre von der Steuer absetzt und welche Bescheinigung du brauchst.
Geprüft am Lesezeit 7 Min. · 4 Quellen
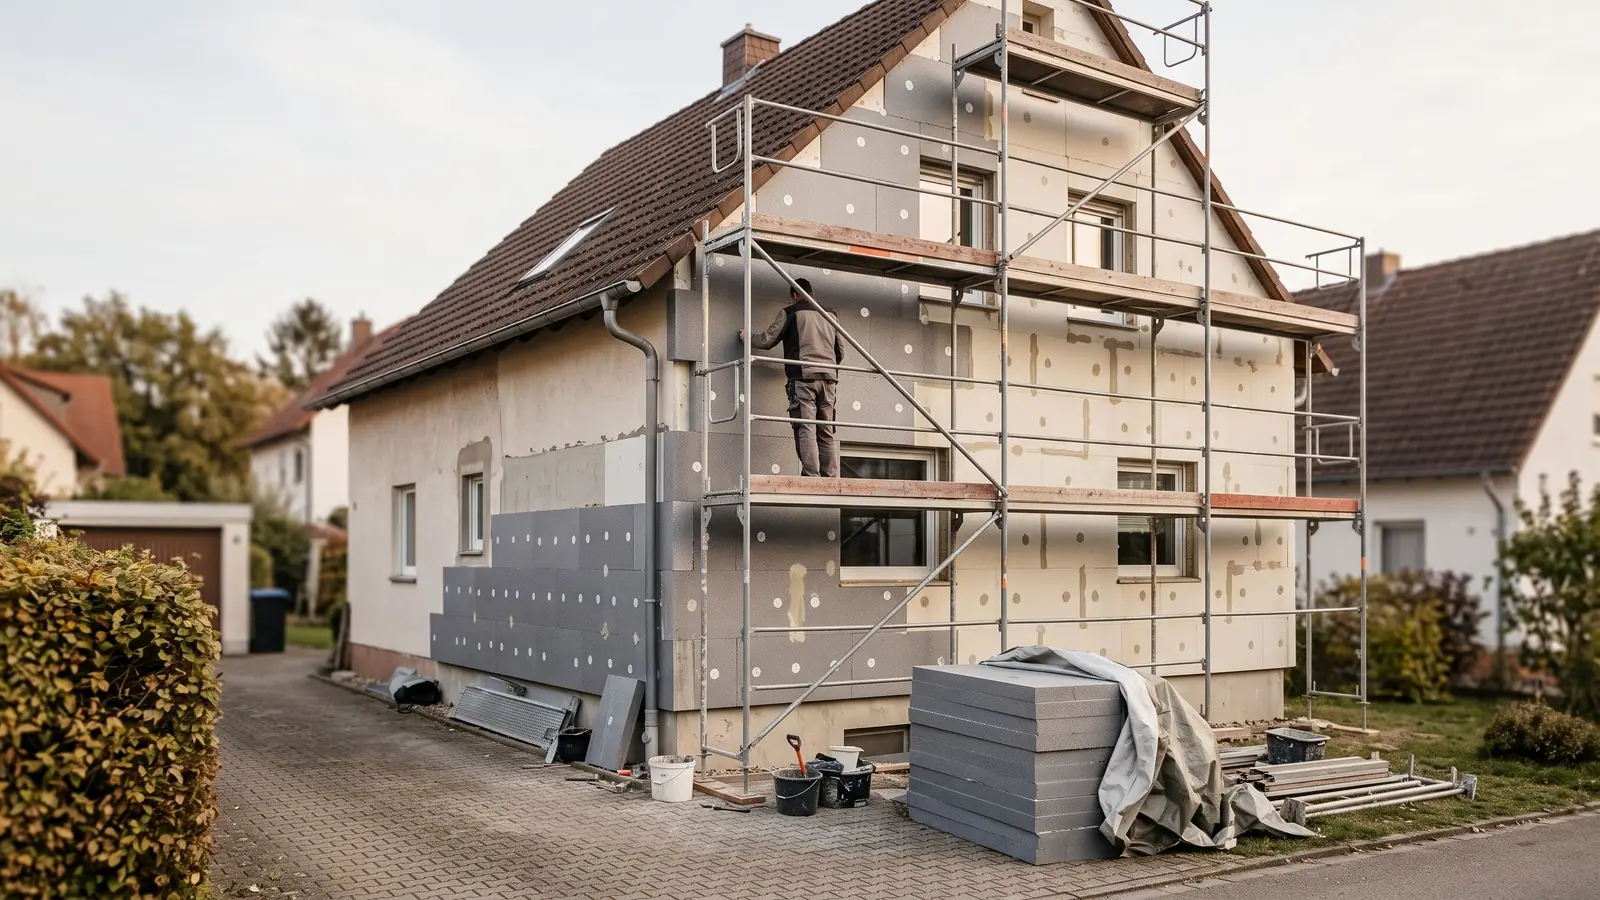
Dämmplatten werden an einer Hausfassade angebracht, Teil einer energetischen Sanierung.

Welche Maßnahmen § 35c fördert

§ 35c EStG fördert energetische Sanierungen an einem Gebäude, das du selbst bewohnst. Arbeitslohn und Materialkosten ziehst du direkt von deiner Einkommensteuer ab. Das läuft ähnlich wie bei Handwerkerleistungen, reicht aber deutlich weiter, weil auch das Material zählt.

  • Wärmedämmung von Wänden
  • Wärmedämmung von Dachflächen
  • Wärmedämmung von Geschossdecken
  • Erneuerung von Fenstern und Außentüren
  • Einbau oder Erneuerung einer Lüftungsanlage
  • Erneuerung der Heizungsanlage, auch mit erneuerbaren Energien
  • Digitale Systeme zur energetischen Betriebs- und Verbrauchsoptimierung
  • Optimierung einer Heizungsanlage, die älter als zwei Jahre ist
  • Außenliegender sommerlicher Wärmeschutz

Nicht begünstigt sind Photovoltaikanlagen, Stromspeicher und Wechselrichter. Das Dach selbst darfst du trotzdem sanieren, wenn dabei eine Solaranlage aufs Haus kommt. Details dazu stehen unter Photovoltaik und Steuern. Für einen Energieberater, der die Arbeiten begleitet, setzt du 50 % der Kosten an.

So hoch ist der Steuerbonus

Die Ermäßigung beträgt insgesamt 20 % deiner begünstigten Aufwendungen. Das Finanzamt verteilt sie auf drei Jahre: je 7 % im Jahr des Abschlusses und im ersten Folgejahr, 6 % im zweiten Folgejahr. Pro Objekt sind höchstens 40.000 € möglich.

BeispielFassade gedämmt und Fenster erneuert für 30.000 €
Jahr des Abschlusses: 7 %2.100 €
Erstes Folgejahr: 7 %2.100 €
Zweites Folgejahr: 6 %1.800 €
Ermäßigung insgesamt6.000 €

Die Ermäßigung mindert die Steuer direkt und wirkt höchstens bis auf 0 €.

Die Jahresgrenzen liegen bei 14.000 € in den ersten beiden Jahren und 12.000 € im dritten Jahr. Ist deine Steuer niedriger als die Ermäßigung, verfällt der Rest. Vortragen lässt sich nichts, und eine andere Verteilung auf die drei Jahre ist nicht möglich.

Diese Voraussetzungen musst du erfüllen

Als selbst genutzt gilt auch eine Zweit- oder Ferienwohnung. Zählen darf ebenso eine Wohnung, die du unentgeltlich Angehörigen überlässt. Ein häusliches Arbeitszimmer rechnest du dagegen aus den Kosten heraus, weil dieser Teil beruflich genutzt wird.

  • Das Gebäude liegt in der EU oder im EWR.
  • Du nutzt es selbst zu Wohnzwecken, eine Vermietung ist ausgeschlossen.
  • Bei Beginn der Maßnahme ist das Gebäude älter als zehn Jahre.
  • Die Arbeiten führt ein Fachunternehmen aus dem passenden Gewerk aus.
  • Die Maßnahme erfüllt die Mindestanforderungen der ESanMV.
  • Die Rechnung ist in deutscher Sprache und nennt Maßnahme, Arbeitsleistung und Adresse des Objekts.
  • Du zahlst per Überweisung auf das Konto des Leistenden, nicht bar.
  • Die Maßnahme beginnt nach dem 31.12.2019 und ist vor dem 01.01.2030 abgeschlossen.

Gehört das Objekt mehreren Personen, kannst du die Ermäßigung dafür nur einmal nutzen. Die Aufwendungen werden nach den Eigentumsanteilen aufgeteilt und einheitlich und gesondert festgestellt.

Die Bescheinigung des Fachunternehmens

Ohne Bescheinigung gibt es keinen Bonus. Das ausführende Unternehmen muss sie nach amtlich vorgeschriebenem Muster ausstellen und darin die Einhaltung der Anforderungen bestätigen. Ausstellen darf sie auch ein Energieberater oder ein vereidigter Sachverständiger für energiesparendes Bauen.

Seit dem BMF-Schreiben vom 23.12.2024 gilt ein einheitliches Muster für Maßnahmen, die ab 2025 beginnen. Es steht als ausfüllbares PDF und als Word-Datei bereit. Für früher begonnene Maßnahmen gelten weiterhin die alten Musterbescheinigungen.

So trägst du die Kosten ein

Die Ermäßigung beantragst du mit der Anlage Energetische Maßnahmen. Trage dort das Objekt, die Maßnahme, den Zeitraum und die Höhe der Aufwendungen ein. Die Bescheinigung fügst du als Beleg bei. In den beiden Folgejahren wiederholst du den Eintrag für die restlichen Raten.

Als Jahr des Abschlusses gilt das Jahr, in dem die Arbeiten fertig sind, die Rechnung vorliegt und die Zahlung geleistet wurde. Die Kosten für den Energieberater setzt du nur einmal an, nämlich im Jahr des Abschlusses, und nicht verteilt über drei Jahre. Bei Miteigentümern übernimmst du die Anteile aus der Feststellungsmitteilung deines Finanzamts.

KfW-Zuschuss oder Steuerbonus?

Für dieselbe Maßnahme bekommst du nur eine Förderung. Nimmst du einen Zuschuss oder ein zinsverbilligtes Darlehen von KfW oder BAFA, ist der Steuerbonus gesperrt. Das gilt auch, wenn du die Kosten schon als Werbungskosten, Betriebsausgaben oder außergewöhnliche Belastung absetzt.

Für verschiedene Maßnahmen darfst du die Wege aber mischen. Eine KfW-Förderung für die neue Heizung und der Steuerbonus für die Dachdämmung sind möglich. Bei vermieteten Wohnungen läuft alles über die Anlage V, denn dort sind die Kosten Werbungskosten.

Häufige Fragen

Welche Bescheinigung wird für energetische Maßnahmen nach § 35c benötigt?

Dein Fachunternehmen stellt eine Bescheinigung nach amtlich vorgeschriebenem Muster aus. Darin bestätigt es, dass die Maßnahme die Anforderungen der ESanMV erfüllt. Die Bescheinigung fügst du deiner Steuererklärung bei.

Wer darf die Bescheinigung für energetische Maßnahmen ausstellen?

Grundsätzlich jedes Fachunternehmen, das die Arbeiten ausgeführt hat. Auch Energieberater und vereidigte Sachverständige für energiesparendes Bauen dürfen sie ausstellen. Entscheidend ist, dass das amtliche Muster verwendet wird.

Welche Anforderungen müssen Fenster erfüllen?

Die ESanMV legt Höchstwerte für den Wärmedurchgangskoeffizienten fest. Dein Fachbetrieb bestätigt in der Bescheinigung, dass die neuen Fenster diese Werte einhalten. Achte darauf, dass die Bescheinigung zum tatsächlich eingebauten Bauteil passt.

Gibt es 2026 eine Förderung für energetische Sanierungen?

Ja, die Steuerermäßigung nach § 35c EStG gilt weiter für Maßnahmen, die vor dem 01.01.2030 abgeschlossen sind. Daneben gibt es Zuschüsse und Kredite von KfW und BAFA. Für dieselbe Maßnahme darfst du nur eine dieser Förderungen nutzen.

Was passiert, wenn meine Steuer niedriger ist als die Ermäßigung?

Dann verfällt der überschüssige Teil der Ermäßigung. Sie lässt sich nicht in andere Jahre vortragen und nicht anders auf die drei Jahre verteilen. Bei kleiner Steuerlast kann ein Zuschuss deshalb die bessere Wahl sein.

Gilt § 35c auch für vermietete Wohnungen?

Nein. Bei vermieteten Objekten sind die Sanierungskosten Werbungskosten, die du in der Anlage V angibst. Sie mindern deine Mieteinnahmen statt deine Steuer direkt.

Bald verfügbar

Bald kannst du das direkt bei uns erledigen

Bald kannst du deine Einkommensteuererklärung hier erstellen: Daten vom Finanzamt abrufen, fehlende Abzüge ergänzen, über ELSTER abgeben. Trag dich ein, wir sagen dir Bescheid.

Geschützt durch Google reCAPTCHA, mehr dazu in der Datenschutzerklärung.

Quellen und Rechtsgrundlagen

  1. § 35c EStG – Steuerermäßigung für energetische Maßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden
  2. § 35a EStG – Steuerermäßigung für Handwerkerleistungen
  3. BMF-Schreiben vom 23.12.2024 – Bescheinigungsmuster zu § 35c EStG
  4. BFH, Urteil vom 13.08.2024 – IX R 31/23 (vollständige Zahlung der Rechnung)

Gesetzestexte verlinken auf gesetze-im-internet.de (Bundesministerium der Justiz). BMF-Schreiben mit Datum und Fundstelle ergänzen.

Änderungshistorie

  • Überarbeitet, Werte und Fristen für 2025 und 2026 aktualisiert

Über die Redaktion

Die Redaktion von steuern.org schreibt und prüft alle Ratgeber, Rechner und Glossarbeiträge. Grundlage sind Gesetzestexte, Schreiben des Bundesfinanzministeriums und Urteile des Bundesfinanzhofs. Ändert sich das Recht, aktualisieren wir die betroffenen Inhalte und vermerken das Datum.

So prüfen wir Inhalte

War dieser Artikel hilfreich?

Fehler melden

Allgemeine Informationen, keine Steuerberatung im Einzelfall. Rechtsstand: 15. Oktober 2026. So arbeitet unsere Redaktion: Redaktionsgrundsätze.
Weiterlesen